ສະຫຼຸບ
ປຶ້ມ ຢ່າລໍຖ້າໃຫ້ຮອດມື້ເຖົ້າ ແລ້ວຈຶ່ງເລີ່ມໃຊ້ຊີວິດ (Die With Zero) ໂດຍ ບິວ ເພີກິນສ໌ (Bill Perkins) ແມ່ນປຶ້ມທີ່ຢູ່ໃນໝວດໝູ່: ການເງິນສ່ວນບຸກຄົນ/ການບໍລິຫານຊັບສິນ/ການອອກແບບຊີວິດ. ແກນຄວາມຄິດ: ເງິນເປັນພຽງເຄື່ອງມືສ້າງປະສົບການຊີວິດ. ການປ່ອຍເງິນກ້ອນໃຫຍ່ທີ່ບໍ່ໄດ້ໃຊ້ໄວ້ຕອນຕາຍ ແມ່ນການເສຍເວລາ, ສຸຂະພາບ ແລະ ໂອກາດໃນຊີວິດໄປ. ໃນປຶ້ມ Die With Zero ໂດຍ ບິວ ເພີກິນສ໌ ລາວເປັນຜູ້ຈັດການກອງທຶນເຮັດເຈ (hedge fund) ແລະ ເທຣດເດີພະລັງງານ ທ້າທາຍຄຳແນະນຳດ້ານການເງິນແບບດັ້ງເດີມ. ຄຳແນະນຳທົ່ວໄປບອກໃຫ້ອົດທົນລໍຖ້າ, ເກັບເງິນຢ່າງບໍ່ຢຸດ ແລະ ເພີ່ມຊັບສິນສຸດທິໃຫ້ຫຼາຍທີ່ສຸດເພື່ອໄວ້ຍາມກະສຽນ (ເຖົ້າແກ່). ແຕ່ ເພີກິນສ໌ ມີແນວຄວາມຄິດວ່າ: ການເກັບເງິນຫຼາຍເກີນໄປກໍເປັນໂທດເທົ່າກັບການເກັບບໍ່ພໍ.…
ປຶ້ມ ຢ່າລໍຖ້າໃຫ້ຮອດມື້ເຖົ້າ ແລ້ວຈຶ່ງເລີ່ມໃຊ້ຊີວິດ (Die With Zero) ໂດຍ ບິວ ເພີກິນສ໌ (Bill Perkins) ແມ່ນປຶ້ມທີ່ຢູ່ໃນໝວດໝູ່: ການເງິນສ່ວນບຸກຄົນ/ການບໍລິຫານຊັບສິນ/ການອອກແບບຊີວິດ. ແກນຄວາມຄິດ: ເງິນເປັນພຽງເຄື່ອງມືສ້າງປະສົບການຊີວິດ. ການປ່ອຍເງິນກ້ອນໃຫຍ່ທີ່ບໍ່ໄດ້ໃຊ້ໄວ້ຕອນຕາຍ ແມ່ນການເສຍເວລາ, ສຸຂະພາບ ແລະ ໂອກາດໃນຊີວິດໄປ.
ໃນປຶ້ມ Die With Zero ໂດຍ ບິວ ເພີກິນສ໌ ລາວເປັນຜູ້ຈັດການກອງທຶນເຮັດເຈ (hedge fund) ແລະ ເທຣດເດີພະລັງງານ ທ້າທາຍຄຳແນະນຳດ້ານການເງິນແບບດັ້ງເດີມ. ຄຳແນະນຳທົ່ວໄປບອກໃຫ້ອົດທົນລໍຖ້າ, ເກັບເງິນຢ່າງບໍ່ຢຸດ ແລະ ເພີ່ມຊັບສິນສຸດທິໃຫ້ຫຼາຍທີ່ສຸດເພື່ອໄວ້ຍາມກະສຽນ (ເຖົ້າແກ່). ແຕ່ ເພີກິນສ໌ ມີແນວຄວາມຄິດວ່າ: ການເກັບເງິນຫຼາຍເກີນໄປກໍເປັນໂທດເທົ່າກັບການເກັບບໍ່ພໍ.
ເພາະສຸຂະພາບ ແລະ ກຳລັງ ທີ່ຈະເຮັດກິດຈະກຳທ້າທາຍຈະຫຼຸດລົງຕາມອາຍຸຂອງຄົນເຮົາ. ສະນັ້ນ, ເງິນຈຶ່ງມີ “ຄຸນຄ່າ” ບໍ່ເທົ່າກັນໃນແຕ່ລະຊ່ວງຊີວິດ. ເປົ້າໝາຍຈຶ່ງບໍ່ແມ່ນ ການຕາຍພ້ອມຍອດເງິນໃນບັນຊີສູງສຸດ ແຕ່ແມ່ນການເຮັດໃຫ້ຄວາມສຸກຕະຫຼອດຊີວິດຫຼາຍທີ່ສຸດ ໂດຍແປງເງິນເປັນປະສົບການທີ່ມີຄວາມໝາຍໄປເລື້ອຍໆ ຈົນຊັບສິນສຸດທິເຫຼືອສູນໃນຕອນທ້າຍຊີວິດ. ດັ່ງນັ້ນ, ແນວຄິດຫຼັກ ຂອງປຶ້ມນີ້ແມ່ນ ຄຸນຄ່າຂອງເງິນ ທຽບກັບປະສົບການ ເຊິ່ງ ເພີກິນສ໌ ເບິ່ງຄວາມສຸກໃນຊີວິດວ່າຂຶ້ນກັບ 3 ຢ່າງທີ່ມີຈຳກັດ ຄື: ເງິນ, ເວລາ ແລະ ສຸຂະພາບ.
ຜົນໄດ້ຮັບຂອງປະສົບການຊີວິດ = f (ເງິນ, ເວລາ, ສຸຂະພາບ)
- ໄວໜຸ່ມ: ສຸຂະພາບ ແລະ ເວລາມີຫຼາຍ ແຕ່ເງິນນ້ອຍ.
- ໄວກາງຄົນ: ເງິນຫຼາຍ ແຕ່ເວລານ້ອຍ ແລະ ສຸຂະພາບພໍປານກາງ.
- ໄວຜູ້ສູງອາຍຸ: ເງິນ ແລະ ເວລາມີຫຼາຍ ແຕ່ສຸຂະພາບຖົດຖອຍ.
ຂໍ້ຜິດພາດຂອງການສ້າງຊັບສິນແບບທົ່ວໄປ ແມ່ນ ການສະສົມທຶນໄວ້ຈົນເຖິງໄວສູງອາຍຸ ເຊິ່ງຮ່າງກາຍບໍ່ສາມາດເຮັດກິດຈະກຳທີ່ໃຊ້ແຮງໄດ້ແລ້ວ. ເພີກິນສ໌ ເຫັນວ່າ ເພື່ອໃຫ້ຊີວິດມີຄວາມສຸກຫຼາຍທີ່ສຸດ ເຮົາຄວນໃຊ້ເງິນກັບປະສົບການໃນຊ່ວງອາຍຸທີ່ສຸຂະພາບເຮົາເຮັດໃຫ້ມ່ວນໄດ້ຫຼາຍທີ່ສຸດ.
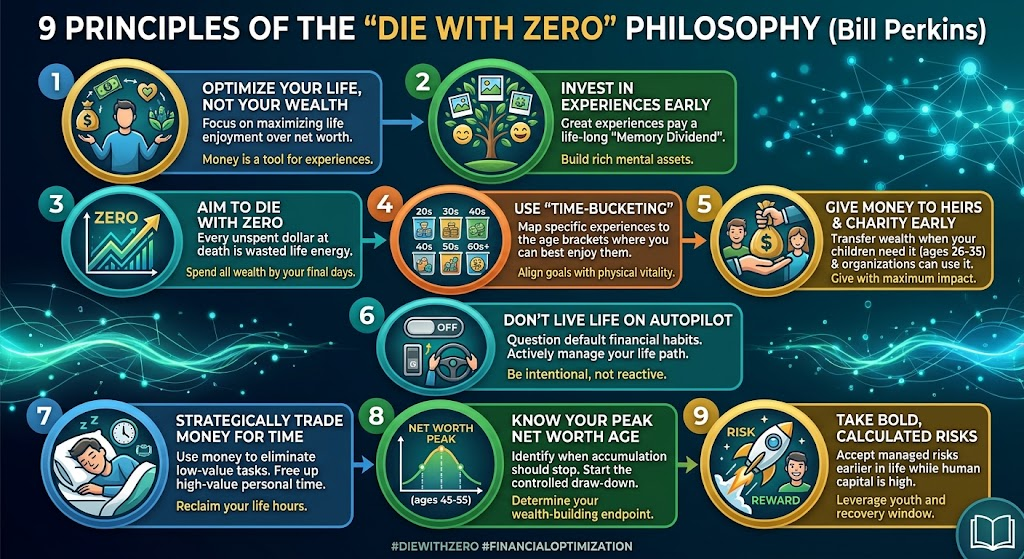
9 ກົດສຳຄັນຈາກປຶ້ມ Die With Zero
- ເຮັດໃຫ້ຊີວິດດີທີ່ສຸດ ບໍ່ແມ່ນຊັບສິນຫຼາຍທີ່ສຸດ: ເລີ່ມໃຊ້ຊີວິດຢ່າງເຕັມທີ່ຕັ້ງແຕ່ດຽວນີ້ ແທນທີ່ຈະຖ້າຈົນເຖົ້າແກ່. ເງິນທີ່ເຫຼືອຕອນຕາຍ ແມ່ນຊົ່ວໂມງເຮັດວຽກທີ່ເສຍໄປ ເພາະເຮົາເຮັດວຽກຫາເງິນທີ່ບໍ່ເຄີຍໄດ້ໃຊ້.
- ລົງທຶນໃນປະສົບການແຕ່ຫົວທີ: ປະສົບການຈະໃຫ້ “ເງິນປັນຜົນຂອງຄວາມຊົງຈຳ” (Memory Dividend). ຖ້າຈ່າຍເງິນເພື່ອປະສົບການດີໆຕັ້ງແຕ່ຍັງໜຸ່ມ ມັນຈະໃຫ້ດອກເບ້ຍທົບຕົ້ນເປັນຄວາມຊົງຈຳ, ເລື່ອງເລົ່າ ແລະ ຄວາມຄິດຄຳນຶງ ໄປອີກຫຼາຍທົດສະວັດ.
- ຕັ້ງເປົ້າຕາຍພ້ອມເງິນສູນ: ຄິດໄລ່ຈຸດສູງສຸດຂອງຊັບສິນທີ່ຈະສະສົມ ແລ້ວວາງແຜນຖອນໃຊ້ທຶນລົງເລື້ອຍໆ ໃຫ້ເງິນເຫຼືອສູນໃນຊ່ວງທີ່ເຮົາເສຍຊີວິດ (ໃຊ້ເງິນບຳນານແບບ annuity ແລະ ປະກັນການດູແລໄລຍະຍາວ ເພື່ອກັນບໍ່ໃຫ້ເງິນໝົດກ່ອນຕາຍ).
- ໃຊ້ “ການແບ່ງຊ່ວງເວລາ” (Time-Bucketing): ແທນທີ່ຈະມີ “ລາຍການສິ່ງທີ່ຢາກເຮັດກ່ອນຕາຍ” ທຳມະດາ ໃຫ້ແບ່ງຊີວິດທີ່ເຫຼືອເປັນຊ່ວງ 5 ຫຼື 10 ປີ (ເຊັ່ນ ອາຍຸ 30–40, 40–50) ແລ້ວຈັບຄູ່ປະສົບການກັບຊ່ວງອາຍຸທີ່ສຸຂະພາບ ແລະ ສະພາບຊີວິດເໝາະທີ່ສຸດ.
- ມອບເງິນໃຫ້ລູກ ຫຼື ການກຸສົນກ່ອນຕາຍ: ການມອບມໍລະດົກຕອນເຮົາເສຍຊີວິດ (ເມື່ອລູກມັກຈະອາຍຸ 50–60 ກວ່າປີ) ບໍ່ມີປະສິດທິພາບ. ຄວນໃຫ້ເງິນລູກ ຫຼື ອົງກອນທີ່ເຮົາເຊື່ອໝັ້ນ ໃນເວລາທີ່ພວກເຂົາຕ້ອງການທີ່ສຸດ ແມ່ນຊ່ວງອາຍຸປະມານ 26–35 ປີ.
- ຢ່າໃຊ້ຊີວິດແບບຕັ້ງຄ່າອັດຕະໂນມັດ: ທົບທວນນິໄສການອອມ ແລະ ການໃຊ້ຈ່າຍສະເໝີ. ຢ່າສະສົມເງິນຕາມຄວາມເຄີຍຊິນ ໂດຍບໍ່ມີແຜນຊັດເຈນວ່າຈະແປງເງິນນັ້ນເປັນຄວາມສຸກແນວໃດ.
- ກ້າໃຊ້ເງິນຊື້ບໍລິການທີ່ປະຢັດເວລາ: ແລກເງິນເປັນເວລາທຸກຄັ້ງທີ່ເຮັດໄດ້. ການຈ້າງຄົນອື່ນເຮັດວຽກປະຈຳທີ່ມີຄຸນຄ່າຕ່ຳ ຈະໃຫ້ເຮົາມີເວລາຫຼາຍຂຶ້ນສຳລັບສິ່ງທີ່ມີຄຸນຄ່າສູງ ເຊັ່ນ: ຄວາມສຳພັນ, ສຸຂະພາບ ແລະ ການພັດທະນາຕົນເອງ.
- ຮູ້ອາຍຸທີ່ຊັບສິນສຸດທິຄວນຢູ່ໃນຈຸດສູງສຸດ: ກຳນົດໃຫ້ໄດ້ວ່າ ອາຍຸເທົ່າໃດທີ່ຊັບສິນສຸດທິຄວນຂຶ້ນເຖິງຈຸດສູງສຸດ ແລະ ເລີ່ມຖອນໃຊ້ (net decumulation). ຖ້າສະສົມຕໍ່ຫຼັງຈຸດນັ້ນ ກໍຄືການແລກຊົ່ວໂມງຊີວິດທີ່ເຫຼືອກັບເງິນທີ່ເຮົາຈະບໍ່ມີວັນໄດ້ໃຊ້.
- ກ້າສ່ຽງຢ່າງມີຍຸດທະສາດຕັ້ງແຕ່ຍັງໜຸ່ມ: ຕອນໜຸ່ມ ທຶນມະນຸດ (ສັກກະຍະພາບໃນການຫາເງິນ) ຢູ່ໃນຈຸດສູງສຸດ ແລະ ພາລະໜີ້ສິນຍັງໜ້ອຍ. ໃຫ້ກ້າສ່ຽງຢ່າງມີການຄິດໄລ່ ບໍ່ວ່າຈະເປັນການເລີ່ມທຸລະກິດ, ປ່ຽນອາຊີບ ຫຼື ເດີນທາງທ່ອງທ່ຽວ ເມື່ອຄວາມເສຍຫາຍທີ່ອາດເກີດຂຶ້ນມີໜ້ອຍ ແຕ່ຜົນຕອບແທນມີຫຼາຍ.
ກອບແນວຄິດຫຼັກ: ເງິນປັນຜົນຄວາມຊົງຈຳ ແລະ ເສັ້ນໂຄ້ງປະສົບການ
| ແນວຄິດ | ການເງິນສ່ວນບຸກຄົນແບບດັ້ງເດີມ | ມຸມມອງຂອງ Die With Zero |
|---|---|---|
| ເປົ້າໝາຍຫຼັກ | ເພີ່ມຊັບສິນສຸດທິ ແລະ ສະສົມຊັບສິນໃຫ້ຫຼາຍທີ່ສຸດ | ເພີ່ມຄວາມສຸກຕະຫຼອດຊີວິດ ແລະ ເງິນປັນຜົນຄວາມຊົງຈຳໃຫ້ຫຼາຍທີ່ສຸດ |
| ເວລາມອບມໍລະດົກ | ຜ່ານກອງມໍລະດົກຕອນເສຍຊີວິດ (ລູກອາຍຸ 55–65 ປີ) | ມອບໃຫ້ ລູກ ໂດຍກົງຕອນຍັງໜຸ່ມ (ອາຍຸ 25–35 ປີ) |
| ການຍອມຮັບຄວາມສ່ຽງ | ເນັ້ນຮັກສາທຶນ ແລະ ປ້ອງກັນຄວາມເສຍຫາຍ | ຍອມຮັບຄວາມສ່ຽງດ້ານປະສົບການທີ່ຄິດໄລ່ແລ້ວ ໃນຂະນະທີ່ສຸຂະພາບຍັງແຂງແຮງ |
| ການວາງແຜນຕອນເກສຽນ (ເຖົ້າແກ່) | ເກັບອອມຢ່າງໜັກ ເພື່ອໃຊ້ດອກຜົນຈາກການເຕີບໂຕຂອງທຶນ | ຕັ້ງໃຈໃຊ້ທັງເງິນຕົ້ນ ແລະ ດອກຜົນໄປເລື້ອຍໆຕາມເວລາ |
ປຶ້ມຫົວນີ້ໃຫ້ແນວຄິດທີ່ມີເຫດຜົນ ແລະ ຄຳນວນໄດ້ ມາຖ່ວງດຸນກັບການປະຢັດສຸດຂີດ ແລະ ຄວາມຄຽງແຄ້ນແບບ FIRE (ເປົ້າໝາຍມີອິດສະຫຼະທາງການເງິນ ແລະ ເກສຽນໄວ). ມັນບັງຄັບໃຫ້ຄົນລາຍໄດ້ສູງ ແລະ ຄົນທີ່ດຸໝັ່ນອອມ ຫັນມາຄິດເຖິງຕົ້ນທຶນຂອງໂອກາດ ຄືເວລາ ແລະ ສຸຂະພາບທີ່ຈະບໍ່ໄດ້ໃຊ້.
ປຶ້ມຫົວນີ້ເໝາະກັບໃຜ: ຄົນທີ່ຕິດນິໄສອອມເງິນ, ພະນັກງານໃນຊ່ວງກາງຄົນ, ຄົນທີ່ມີລາຍໄດ້ສູງ ແລະ ທຸກຄົນທີ່ຍາກທີ່ຈະອົດໃຈລໍຖ້າ ແລະ ຢາກໄດ້ກອບຄິດທີ່ເປັນລະບົບ ເພື່ອສົມດຸນລະຫວ່າງຄວາມໝັ້ນຄົງທາງການເງິນ ກັບການໃຊ້ຊີວິດໃຫ້ເຕັມທີ່ໃນມື້ນີ້.
ປຶ້ມ “Die With Zero” ຂອງ ບິວ ເພີກິນສ໌ ມີ 9 ບົດຫຼັກ (ນອກຈາກບົດນຳ ແລະ ບົດສະຫຼຸບ)
- ບົດທີ 1: ເຮັດໃຫ້ຊີວິດດີທີ່ສຸດ (Optimize Your Life)
- ບົດທີ 2: ລົງທຶນໃນປະສົບການ (Invest in Experiences)
- ບົດທີ 3: ເປັນຫຍັງຕ້ອງຕາຍພ້ອມເງິນທີ່ເຫຼືອສູນ? (Why Die with Zero?)
- ບົດທີ 4: ໃຊ້ເງິນແນວໃດ (ໂດຍບໍ່ໃຫ້ເປັນໜີ້ເປັນສິນ) (How to Spend Your Money, Without Actually Going Broke)
- ບົດທີ 5: ແລ້ວລູກໆເດ? (What About the Kids?)
- ບົດທີ 6: ສ້າງຄວາມສົມດຸນໃຫ້ຊີວິດ (Balance Your Life)
- ບົດທີ 7: ເລີ່ມແບ່ງຊ່ວງເວລາຊີວິດ (Start Time-Bucketing Your Life)
- ບົດທີ 8: ຮູ້ຈຸດສູງສຸດຂອງເຈົ້າ (Know Your Peak)
- ບົດທີ 9: ກ້າຫານ ແຕ່ບໍ່ເປັນບ້າເປັນບໍ (Be Bold—Not Foolish)
ໂຄງສ້າງຂອງປຶ້ມ
- ບົດທີ 1–3: ວາງພື້ນຖານທາງແນວຄິດ ແລະ ການຄິດໄລ່ ວ່າເປັນຫຍັງການເຮັດໃຫ້ປະສົບການຊີວິດຫຼາຍທີ່ສຸດ ຈຶ່ງສຳຄັນກວ່າການເຮັດໃຫ້ຍອດເງິນໃນບັນຊີສູງທີ່ສຸດ.
- ບົດທີ 4–6: ຕອບຂໍ້ກັງວົນທີ່ເກີດຂຶ້ນຈິງ ກ່ຽວກັບຄວາມໝັ້ນຄົງທາງການເງິນ, ມໍລະດົກ ແລະ ການສົມດຸນລະຫວ່າງສຸຂະພາບ, ເວລາ ແລະ ເງິນ.
- ບົດທີ 7–9: ມອບເຄື່ອງມື ແລະ ກອບຄິດທີ່ນຳໄປປະຕິບັດໄດ້ ຄື ການແບ່ງຊ່ວງເວລາ (Time-Bucketing), ການຫາອາຍຸທີ່ຊັບສິນສຸດທິຢູ່ຈຸດສູງສຸດ (Peak Net Worth Age) ແລະ ການກ້າສ່ຽງຢ່າງສະຫຼາດ.
ບົດທີ 1: ເຮັດໃຫ້ຊີວິດດີທີ່ສຸດ (Optimize Your Life)
ໃນບົດທີ 1, ບິວ ເພີກິນສ໌ ວາງແນວຄິດຫຼັກຂອງປຶ້ມທັງຫົວວ່າ: ເປົ້າໝາຍສູງສຸດຂອງຊີວິດບໍ່ແມ່ນການສ້າງຄວາມຮັ່ງມີໃຫ້ຫຼາຍທີ່ສຸດ ແຕ່ແມ່ນການເຮັດໃຫ້ຄວາມສຸກຂອງຊີວິດໂດຍລວມຫຼາຍທີ່ສຸດ.
ເງິນເປັນພຽງຊັບພະຍາກອນໄວ້ຊື້ປະສົບການ. ຖ້າເຮົາຕາຍພ້ອມເງິນທີ່ຍັງບໍ່ໄດ້ໃຊ້ໃນບັນຊີ ເງິນນັ້ນຄື ຊົ່ວໂມງເຮັດວຽກທີ່ເສຍໄປ ເປັນເວລາ ແລະ ແຮງຊີວິດທີ່ເຮົາແລກເປັນເງິນ ແຕ່ບໍ່ເຄີຍໄດ້ໃຊ້ຈິງ.
1. ແນວຄິດຫຼັກ ແລະ ແນວຄິດສຳຄັນຂອງບົດທີ 1
1.1 ຕົ້ນທຶນແທ້ຈິງຂອງຊັບສິນທີ່ບໍ່ໄດ້ໃຊ້
ເພີກິນສ໌ ເຫັນວ່າ ທຸກໆເງິນໂດລາ ທີ່ຄ້າງຢູ່ໃນບັນຊີຕອນເຮົາຕາຍ ຄືສ່ວນໜຶ່ງຂອງຊີວິດທີ່ເຮົາແລກມາເປົ່າໆ.
ຕົວຢ່າງ: ຖ້າເຮົາຫາໄດ້ຊົ່ວໂມງລະ 50 ໂດລາ ແລ້ວຕາຍພ້ອມເງິນເກັບ 100,000 ໂດລາທີ່ຕັ້ງໃຈໄວ້ໃຊ້ເອງແຕ່ບໍ່ໄດ້ໃຊ້ ກໍເທົ່າກັບເຮົາເອົາ 2,000 ຊົ່ວໂມງຂອງຊີວິດໄປໃຫ້ຟຣີ.
ການເຮັດວຽກຄືການແລກແຮງຊີວິດທີ່ມີຈຳກັດຂອງເຮົາເປັນເງິນ. ເພື່ອເຮັດໃຫ້ຊີວິດດີທີ່ສຸດ ເຮົາຕ້ອງແປງເງິນນັ້ນກັບຄືນເປັນປະສົບການທີ່ມີຄວາມໝາຍ ກ່ອນເວລາຂອງເຮົາຈະໝົດ.
1.2 ເສັ້ນໂຄ້ງຄຸນຄ່າຂອງປະສົບການໃນຊີວິດ
ການວາງແຜນການເງິນແບບທົ່ວໄປເນັ້ນສ້າງເງິນກ້ອນໃຫຍ່ໄວ້ຍາມເກສຽນ. ແຕ່ຄວາມສາມາດໃນການເພີດເພີນກັບເງິນຂອງເຮົາປ່ຽນໄປຢ່າງຫຼວງຫຼາຍຕາມເວລາ ເພາະສຸຂະພາບຮ່າງກາຍຖົດຖອຍຕາມທຳມະຊາດ.
ຄວາມສຸກທັງຊີວິດ = ຜົນລວມຂອງ (ຄວາມສຸກຈາກປະສົບການໃນແຕ່ລະຊ່ວງຊີວິດ)
- ອາຍຸປະມານ 20–30 ປີ: ສຸຂະພາບແຂງແຮງ ແຕ່ຊັບສິນຍັງໜ້ອຍ.
- ອາຍຸປະມານ 40–50 ປີ: ຊັບສິນຄ່ອນຂ້າງຫຼາຍເຖິງຫຼາຍ ສ່ວນແຮງ ແລະ ເວລາຢູ່ໃນລະດັບກາງ.
- ອາຍຸ 70 ຂຶ້ນໄປ: ຊັບສິນຫຼາຍ ແຕ່ການເຄື່ອນໄຫວ, ກຳລັງ ແລະ ສຸຂະພາບຖົດຖອຍ.
ຖ້າເຮົາເລື່ອນການເດີນທາງ, ການຜະຈົນໄພ ແລະ ເປົ້າໝາຍສ່ວນຕົວທີ່ຕ້ອງໃຊ້ແຮງຫຼາຍ ໄປຈົນຮອດໄວເກສຽນ (65 ປີຂຶ້ນໄປ) ເຮົາຈະພົບວ່າເງິນບໍ່ສາມາດຊື້ສຸຂະພາບທີ່ຕ້ອງການ ເພື່ອເພີດເພີນກັບປະສົບການເຫຼົ່ານັ້ນໄດ້ຢ່າງເຕັມທີ່ຄືນມາ.
1.3 ການໃຊ້ຊີວິດແບບອັດຕະໂນມັດ ທຽບກັບການໃຊ້ຊີວິດຢ່າງຕັ້ງໃຈ
ຄົນສ່ວນຫຼາຍໃຊ້ຊີວິດດ້ານການເງິນແບບ “ຕັ້ງຄ່າອັດຕະໂນມັດ”: ເຮັດວຽກໜັກ, ອອມເງິນເປັນເປີເຊັນຄົງທີ່ຂອງລາຍໄດ້ ແລະ ສະສົມຊັບສິນເພາະຮູ້ສຶກປອດໄພ ໂດຍບໍ່ເຄີຍຖາມຕົນເອງວ່າ “ເຮົາເກັບເງິນນີ້ໄວ້ເພື່ອຫຍັງແທ້ ແລະ ຈະໃຊ້ເມື່ອໃດ?”
ບົດທີ 1 ຊວນໃຫ້ຜູ້ອ່ານອອກຈາກໂໝດອັດຕະໂນມັດ ແລ້ວຈັດສັນເງິນຢ່າງຕັ້ງໃຈ ເພື່ອໃຊ້ຊີວິດໃຫ້ອຸດົມສົມບູນໃນມື້ນີ້ ແທນທີ່ຈະກັກຕຸນທຶນໄວ້ເລື້ອຍໆເພື່ອອະນາຄົດທີ່ບໍ່ແນ່ນອນ.
2. ຕົວຢ່າງຈາກຊີວິດຈິງ ແລະ ການນຳໄປໃຊ້
ນີ້ຄືວິທີທີ່ຫຼັກການໃນບົດທີ 1 ເຂົ້າກັບການຕັດສິນໃຈຈິງໃນແຕ່ລະຊ່ວງຊີວິດ:
ຕົວຢ່າງ A: ເປົ້າໝາຍທາງກາຍທີ່ຕ້ອງໃຊ້ແຮງຫຼາຍ (ສຸຂະພາບ ທຽບກັບ ຈັງຫວະເວລາ)
- ເປົ້າໝາຍ: ຍ່າງປີນພູສູງ (ເຊັ່ນ: ພູຄິລີມັນຈາໂຣ ຫຼື ພູຫິມາໄລ) ຫຼື ແຂ່ງມາຣາທອນສາກົນທີ່ໜັກໜ່ວງ.
- ແບບອັດຕະໂນມັດ: ເລື່ອນການເດີນທາງໄປຕອນອາຍຸ 65 ຫຼັງກະສຽນ ໂດຍຄິດວ່າເວລານັ້ນຈະມີທັງເວລາ ແລະ ເງິນພໍ.
- ແບບ “ເຮັດໃຫ້ຊີວິດດີທີ່ສຸດ”: ເຂົ້າໃຈວ່າການປີນພູສູງຕ້ອງໃຊ້ກຳລັງ, ຂໍ້ກະດູກ ແລະ ລະບົບຫົວໃຈ-ປອດທີ່ແຂງແຮງສຸດ. ຈຶ່ງໄປຕອນອາຍຸ 30 ຫຼື 40 ກວ່າ ເຖິງຈະອອມເງິນເຂົ້າກອງທຶນກະສຽນໜ້ອຍລົງໃນປີນັ້ນ ກໍຮັບປະກັນວ່າໄດ້ສຳຜັດການຜະຈົນໄພຕອນທີ່ຮ່າງກາຍຢູ່ໃນສະພາບດີທີ່ສຸດ.
ຕົວຢ່າງ B: ປະສົບການຂອງການເປັນພໍ່ແມ່ ແລະ ກິດຈະກຳໃນຄອບຄົວ
- ສະຖານະການ: ວາງແຜນທ່ຽວກັບຄອບຄົວ, ຫຼິ້ນກິລາ ຫຼື ກິດຈະກຳກາງແຈ້ງກັບລູກທີ່ກຳລັງໃຫຍ່.
- ແບບອັດຕະໂນມັດ: ເຮັດວຽກ 70 ຊົ່ວໂມງຕໍ່ອາທິດໃນຊ່ວງອາຍຸ 30–40 ກວ່າ ເພື່ອອອມໃຫ້ຫຼາຍທີ່ສຸດ ແລະ ຂ້າມການທ່ຽວກັບຄອບຄົວ ຫຼື ກິດຈະກຳສຸດອາທິດ ເພື່ອສ້າງຊັບສິນຕໍ່.
- ແບບ “ເຮັດໃຫ້ຊີວິດດີທີ່ສຸດ”: ເຂົ້າໃຈວ່າ “ປ່ອງອ້ຽມແຫ່ງໂອກາດ” ທີ່ຈະໄປທ່ຽວແບບຄຶກຄັກກັບລູກນ້ອຍມີພຽງປະມານ 10–15 ປີ ກ່ອນທີ່ລູກຈະໃຫຍ່ ແລະ ອອກຈາກບ້ານໄປ. ການລົງທຶນກັບປະສົບການຂອງຄອບຄົວທຸກປີ ໃຫ້ຄວາມຊົງຈຳທີ່ຮ່ວມກັນໄປຕະຫຼອດຊີວິດ ເຊິ່ງມີຄ່າຫຼາຍກວ່າເງິນເພີ່ມຂຶ້ນອີກໜ້ອຍໜຶ່ງໃນບັນຊີ ໃນອີກ 20 ປີຂ້າງໜ້າ.
ຕົວຢ່າງ C: ທົບທວນການອອມຫຼາຍເກີນໄປໃນຊ່ວງກາງຄົນ
- ສະຖານະການ: ພະນັກງານກາງຄົນທີ່ມີພື້ນຖານການເງິນໝັ້ນຄົງແລ້ວ ມີລະບົບເງິນບຳນານ ຫຼື ອະສັງຫາລິມະຊັບ ແຕ່ຍັງເສຍສະຫຼະສຸຂະພາບ, ການນອນ ແລະ ຄວາມສົນໃຈສ່ວນຕົວ ເພື່ອເຮັດວຽກລ່ວງເວລາ.
- ແບບອັດຕະໂນມັດ: ສະສົມເງິນສົດເກີນຄວາມຈຳເປັນຕາມຄວາມເຄີຍຊິນ ຈົນບໍ່ເຫຼືອທັງງົບ ແລະ ເວລາໃຫ້ກັບງານອະດິເລກ, ດົນຕີ ຫຼື ໂຄງການປັບປຸງບ້ານ.
- ແບບ “ເຮັດໃຫ້ຊີວິດດີທີ່ສຸດ”: ເຂົ້າໃຈວ່າເງິນສຳຮອງທີ່ເກີນຈາກເຄືອຂ່າຍຄວາມປອດໄພທີ່ເໝາະສົມ ໃຫ້ປະໂຫຍດເພີ່ມຂຶ້ນນ້ອຍລົງເລື້ອຍໆ (diminishing marginal utility). ຈຶ່ງຍ້າຍລາຍໄດ້ ແລະ ເວລາບາງສ່ວນມາໃຫ້ການພັດທະນາຕົນເອງ, ຄວາມສົນໃຈສ້າງສັນ ຫຼື ສຸຂະພາບກາຍ ຕັ້ງແຕ່ດຽວນີ້ ແທນທີ່ຈະລໍຖ້າວັນກະສຽນທີ່ກຳນົດຂຶ້ນມາຕາມໃຈ.
ຂໍ້ສະຫຼຸບທີ່ຄວນຈື່ ເຊິ່ງເປັນກົດຫຼັກຂອງບົດທີ 1 ແມ່ນ: ຢຸດເຊົາສະສົມເງິນເພື່ອຕົວເງິນເອງ. ໃຫ້ຖືວ່າເວລາ ແລະ ສຸຂະພາບທີ່ມີຈຳກັດຄືຊັບສິນທີ່ມີຄ່າທີ່ສຸດຂອງເຮົາ ແລ້ວປ່ຽນລາຍໄດ້ເປັນປະສົບການທີ່ມີຄຸນຄ່າສູງຢ່າງຕັ້ງໃຈ ໃນຂະນະທີ່ເຮົາຍັງມີສຸຂະພາບພໍທີ່ຈະເພີດເພີນໄປກັບມັນ.
ບົດທີ 2: ລົງທຶນໃນປະສົບການ (Invest in Experiences)
ໃນບົດທີ 2, ບິວ ເພີກິນສ໌ ເວົ້າເຖິງຄວາມຈິງທາງເສດຖະສາດຂໍ້ໜຶ່ງ: ຂອງວັດຖຸເສື່ອມສະພາບໄປ ແຕ່ “ເງິນປັນຜົນຂອງຄວາມຊົງຈຳ” ທົບຕົ້ນເພີ່ມຂຶ້ນເລື້ອຍໆ.
ທີ່ປຶກສາການເງິນແບບດັ້ງເດີມຊວນໃຫ້ລົງທຶນໃນຫຸ້ນ, ອະສັງຫາລິມະຊັບ ແລະ ກອງທຶນດັດຊະນີ ເພື່ອໃຫ້ເງິນເຕີບໂຕແບບທົບຕົ້ນ. ແຕ່ເພີກິນສ໌ ເຫັນວ່າ ເຮົາຄວນລົງທຶນໃນປະສົບການຊີວິດແຕ່ຫົວທີ ແລະ ຢ່າງຕໍ່ເນື່ອງ ເພື່ອໃຫ້ຄວາມສຸກໃຈຂອງເຮົາທົບຕົ້ນຕາມເວລາຄືກັນ.
1. ແນວຄິດຫຼັກ ແລະ ແນວຄິດສຳຄັນຂອງບົດທີ 2
1.1 ແນວຄິດ “ເງິນປັນຜົນຂອງຄວາມຊົງຈຳ” (Memory Dividends)
ເມື່ອເຮົາຈ່າຍເງິນເພື່ອປະສົບການ ເຮົາບໍ່ໄດ້ຈ່າຍພຽງເພື່ອເວລາທີ່ກິດຈະກຳນັ້ນເກີດຂຶ້ນຈິງ ແຕ່ເຮົາກຳລັງຊື້ຊັບສິນຕະຫຼອດຊີວິດ ທີ່ໃຫ້ຜົນຕອບແທນຕໍ່ເນື່ອງ ເຊິ່ງເອີ້ນວ່າ: ເງິນປັນຜົນຂອງຄວາມຊົງຈຳ.
ຄຸນຄ່າທັງໝົດຂອງປະສົບການ = ປະສົບການຕອນນັ້ນ + ຜົນລວມຂອງ (ຄວາມສຸກຈາກການລະນຶກເຖິງປະສົບການນັ້ນໃນແຕ່ລະຄັ້ງ)
- ປະສົບການຕອນນັ້ນ: ຄວາມເພີດເພີນທີ່ຮູ້ສຶກທັນທີຕອນເຮັດກິດຈະກຳ (ເຊັ່ນ: ທ່ຽວສອງອາທິດຢູ່ຍິ່ປຸ່ນ, ເບິ່ງຄອນເສີດ ຫຼື ແຂ່ງກິລາມາຣາທອນ ເປັນຕົ້ນ).
- ເງິນປັນຜົນ: ທຸກຄັ້ງທີ່ເຮົາເບິ່ງຮູບເກົ່າ, ເລົ່າເລື່ອງໃຫ້ໝູ່ຟັງ, ຄິດຮອດຄົນໃນຄອບຄົວ ຫຼື ພູມໃຈໃນຕົນເອງຈາກຄວາມຊົງຈຳນັ້ນ ເຮົາຈະໄດ້ຮັບ “ຜົນຕອບແທນ” ທາງໃຈເປັນເງິນປັນຜົນ.
- ຜົນຂອງການທົບຕົ້ນ: ຍິ່ງໄດ້ຄວາມຊົງຈຳດີໆໄວເທົ່າໃດ ກໍຍິ່ງມີເວລາເຫຼືອຮັບເງິນປັນຜົນເຫຼົ່ານີ້ໄດ້ຫຼາຍປີເທົ່ານັ້ນ.
1.2 ເສັ້ນໂຄ້ງປະສົບການ ແລະ ສຸຂະພາບທີ່ຖົດຖອຍ
ເພີກິນສ໌ ເນັ້ນໜັກຕື່ມວ່າ: ຄວາມສາມາດເພີດເພີນກັບປະສົບການຜູກພັນໂດຍກົງກັບສຸຂະພາບຮ່າງກາຍ. ເມື່ອອາຍຸຫຼາຍຂຶ້ນ ຄວາມສຸກທີ່ໄດ້ຕໍ່ເງິນໜຶ່ງໂດລາ ສຳລັບກິດຈະກຳທີ່ຕ້ອງໃຊ້ແຮງຫຼາຍ ຈະຫຼຸດລົງ.
ສັກກະຍະພາບຄວາມສຸກ
  ▲
  │   ┌───────────────────────────┐  (ສຸຂະພາບດີ: ສັກກະຍະພາບປະສົບການສູງສຸດ)
  │   │  ປີນພູ, ມາຣາທອນ,           │
  │   │  ທ່ອງທ່ຽວແບບໃຊ້ແຮງຫຼາຍ    │
  │   └─────────────┬─────────────┘
  │                 │
  │                 └─────────────────┐  (ສຸຂະພາບຖົດຖອຍ: ເຄື່ອນໄຫວຈຳກັດ)
  │                                   │  ພັກຜ່ອນ, ອ່ານປຶ້ມ, ທ່ຽວແບບເບົາ
  │                                   └──────────────────────────────►
  └───────────────────────────────────────────────────────────────────► ອາຍຸ
20s 40s 60s 80s- ໄວຕົ້ນຂອງຊີວິດ (ອາຍຸ 20–40 ປີ): ມີແຮງກາຍຫຼາຍ ເຮັດກິດຈະກຳທີ່ເຂັ້ມຂຸ້ນ ແລະ ກະຕືລືລົ້ນໄດ້.
- ໄວທ້າຍຂອງຊີວິດ (ອາຍຸ 70 ຂຶ້ນໄປ): ແຮງກາຍນ້ອຍລົງ ຈຳກັດໃຫ້ເຮັດໄດ້ແຕ່ກິດຈະກຳແບບນັ່ງຢູ່ກັບທີ່ ຫຼື ແບບເບົາ.
ຖ້າເຮົາເກັບເງິນໄວ້ຈົນເຖົ້າແກ່ເພື່ອເຮັດກິດຈະກຳທີ່ຕ້ອງໃຊ້ແຮງຫຼາຍ ເຮົາກໍຈະບໍ່ມີກຳລັງພໍທີ່ຈະເຮັດມັນ ເຊິ່ງເຮັດໃຫ້ເງິນທີ່ເກັບໄວ້ນັ້ນມີຄ່າໜ້ອຍລົງຫຼາຍ.
1.3 ປະສົບການສ້າງຕົວຕົນຂອງເຮົາ
ຂອງຕ່າງໆ (ໂທລະສັບ, ລົດ, ເຄື່ອງນຸ່ງແບຣນດ໌ເນມ) ຈະເສຍຄວາມໃໝ່ທາງອາລົມຢ່າງໄວ ຍ້ອນ hedonic adaptation (ການຊິນກັບສິ່ງທີ່ໄດ້ມາ) ຄືເຮົາຄຸ້ນເຄີຍກັບມັນ, ມັນເກົ່າຊຸດໂຊມ ຫຼື ລ້າສະໄໝ.
ສ່ວນປະສົບການກົງກັນຂ້າມ ມັນກາຍເປັນສ່ວນໜຶ່ງຂອງຕົວເຮົາ ຊ່ວຍປັ້ນມຸມມອງ, ສ້າງບຸກຄະລິກ, ເສີມຄວາມສຳພັນໃຫ້ເລິກຂຶ້ນ ແລະ ເປັນຄັງປະຫວັດຊີວິດທີ່ອຸດົມສົມບູນ ໃຫ້ເຮົາລະນຶກຕອນເຖົ້າແກ່.
2. ຕົວຢ່າງຈາກຊີວິດຈິງ ແລະ ການນຳໄປໃຊ້
ນີ້ຄືວິທີທີ່ການລົງທຶນໃນປະສົບການແຕ່ຫົວທີ ສ້າງເງິນປັນຜົນຄວາມຊົງຈຳແບບທົບຕົ້ນໃນດ້ານຕ່າງໆຂອງຊີວິດ:
ຕົວຢ່າງ A: ໄປທ່ຽວແບບພິເສດ ຫຼື ທ້າທາຍແຕ່ຫົວທີ (ຄວາມຊົງຈຳທີ່ທົບຕົ້ນ)
- ການລົງທຶນ: ໃຊ້ເງິນຕອນອາຍຸ 20 ປາຍໆ ຫຼື 30 ປີກວ່າ ໄປຜະຈົນໄພທີ່ທ້າທາຍ ເຊັ່ນ: ແຂ່ງມາຣາທອນຕ່າງປະເທດ, ເຂົ້າຮ່ວມທົວສຶກສາວັດທະນະທຳແບບເຂັ້ມຂຸ້ນ ຫຼື ສຳຫຼວດພາກພື້ນປະຫວັດສາດທີ່ຫ່າງໄກ.
- ກອບຄິດທາງການເງິນ: “ເງິນຈຳນວນນີ້ ຖ້າເກັບໄວ້ໃນກອງທຶນກະສຽນ 30 ປີ ກໍຈະເຕີບໂຕໄດ້.”
- ກອບຄິດຂອງ Die With Zero: ເຮົາໄດ້ເພີດເພີນກັບການທ່ຽວສອງອາທິດຢູ່ ປະເທດ ຍິ່ປຸ່ນ ນັ້ນເອງ ແລະ ຕະຫຼອດ 40 ປີຂ້າງໜ້າ ກໍໄດ້ຮັບເງິນປັນຜົນ ເຊັ່ນ: ເລົ່າເລື່ອງໃຫ້ລູກຟັງ, ກັບໄປຕິດຕໍ່ໝູ່ທີ່ພົບໃນການເດີນທາງ ແລະ ໄດ້ຄວາມໝັ້ນໃຈໃນຕົນເອງຈາກການທີ່ເຄີຍເຮັດສຳເລັດ. ຄວາມສຸກທີ່ລະນຶກໄດ້ຍາວ 40 ປີນີ້ ມີຄ່າຫຼາຍກວ່າດອກເບ້ຍທາງການເງິນທີ່ໄດ້ຈາກການລັອກເງິນໄວ້ໃນບັນຊີ.
ຕົວຢ່າງ B: ປະສົບການຮ່ວມກັນໃນຄອບຄົວກັບລູກນ້ອຍ
- ການລົງທຶນ: ພາຄອບຄົວຂັບລົດທ່ຽວ ຫຼື ຕັ້ງແຄ້ມຕາກອາກາດທຸກປີ ໃນຊ່ວງທີ່ລູກອາຍຸ 5–15 ປີ.
- ຄວາມຈິງ: ຄວາມຢາກ ແລະ ຄວາມສາມາດຂອງເດັກທີ່ຈະໄປທ່ຽວແບບຄຶກຄັກກັບພໍ່ແມ່ ມີວັນໝົດອາຍຸທີ່ແນ່ນອນ. ເມື່ອລູກເປັນຜູ້ໃຫຍ່ມີອາຊີບ ແລະ ຄອບຄົວຂອງຕົນເອງ ປະຕູບານນັ້ນກໍປິດລົງຕະຫຼອດໄປ.
- ເງິນປັນຜົນຄວາມຊົງຈຳ: ຫຼາຍທົດສະວັດຕໍ່ມາ ເມື່ອເຮົາກະສຽນ ແລະ ລູກໃຫຍ່ເປັນຜູ້ໃຫຍ່ແລ້ວ ຄວາມຊົງຈຳໃນໄວເດັກທີ່ມີຮ່ວມກັນ ຍັງເປັນພື້ນຖານຂອງຄວາມຜູກພັນໃນຄອບຄົວ ແລະ ເປັນເລື່ອງເລົ່າຮ່ວມກັນທຸກເທດສະການ.
ຕົວຢ່າງ C: ລົງທຶນໃນທັກສະທາງກາຍ ຫຼື ການສ້າງສັນ
- ການລົງທຶນ: ຈັດສັນເງິນເພື່ອຈ້າງຄູຝຶກ, ຊື້ເຄື່ອງດົນຕີ ຫຼື ອຸປະກອນ ເພື່ອຝຶກທັກສະທາງກາຍ ຫຼື ການສ້າງສັນ (ເຊັ່ນ: ຮຽນເປຍໂນ, ຝຶກແບດມິນຕັນໃຫ້ເກັ່ງ ຫຼື ສ້າງສວນກາງແຈ້ງ) ຕັ້ງແຕ່ກາງອາຊີບ ແທນທີ່ຈະລໍກະສຽນ.
- ເງິນປັນຜົນຄວາມຊົງຈຳ: ການຝຶກຝົນ ແລະ ເພີດເພີນກັບທັກສະນັ້ນ ໃຫ້ຄວາມພໍໃຈຈາກພາຍໃນທຸກມື້ເປັນເວລາຫຼາຍທົດສະວັດ, ດີຕໍ່ສຸຂະພາບສະໝອງ ແລະ ເຕີມເຕັມຊີວິດ ແທນທີ່ຈະບີບຄວາມສຸກນັ້ນໃສ່ໃນຊ່ວງສັ້ນໆຕອນເຖົ້າແກ່.
ຂໍ້ສະຫຼຸບທີ່ຄວນຈື່ ຂອງກົດຫຼັກຂອງບົດທີ 2 ແມ່ນ: ຢ່າລົງທຶນເງິນໃນຕະຫຼາດການເງິນພຽງຢ່າງດຽວ ແຕ່ໃຫ້ລົງທຶນທັງເວລາ ແລະ ເງິນໃນປະສົບການຊີວິດທີ່ມີຄຸນຄ່າສູງແຕ່ຫົວທີ. ຄວາມຊົງຈຳດີໆທີ່ຊື້ໄວ້ຕອນອາຍຸ 30 ປີກວ່າ ຈະໃຫ້ເງິນປັນຜົນທາງອາລົມຕະຫຼອດຊີວິດທີ່ເຫຼືອ.
ບົດທີ 3: ເປັນຫຍັງຕ້ອງຕາຍພ້ອມເງິນສູນ? (Why Die with Zero?)
ໃນບົດທີ 3, ບິວ ເພີກິນສ໌ ເຂົ້າສູ່ໃຈກາງຂອງປັດຊະຍາຂອງລາວ ແລະ ຕອບຂໍ້ຄັດຄ້ານຫຼັກທີ່ຄົນມີຕໍ່ແນວຄິດນີ້ກໍຄື: ການຕັ້ງເປົ້າໃຫ້ເງິນໝົດພໍດີຕອນຕາຍ ເປັນເລື່ອງມີເຫດຜົນແທ້ ຫຼື ເປັນເລື່ອງບໍ່ຮອບຄອບ?
ເພີກິນສ໌ ນຳສະເໜີເຫດຜົນທາງຄະນິດສາດ ແລະ ຕະກະວິທະຍາວ່າ: ການປ່ອຍທຶນສ່ວນເກີນໄວ້ຕອນຕາຍ ເປັນການຈັດສັນຜົນແຫ່ງການເຮັດວຽກຂອງຊີວິດທີ່ບໍ່ມີປະສິດທິພາບ.
1. ແນວຄິດຫຼັກ ແລະ ແນວຄິດສຳຄັນຂອງບົດທີ 3
1.1 ເງິນທີ່ເຫຼືອ = ຊີວິດທີ່ເສຍໄປ
ເພີກິນສ໌ ເນັ້ນຕື່ມວ່າ: ເງິນກໍຄືພະລັງງານທີ່ເກັບໄວ້ ເຊິ່ງໄດ້ມາຈາກແຮງງານຂອງເຮົາ.
ເມື່ອເຮົາເຮັດວຽກ ເຮົາແລກຊົ່ວໂມງຊີວິດ, ກຳລັງສະໝອງ ແລະ ສຸຂະພາບທີ່ມີຈຳກັດ ເປັນເງິນໂດລາ. ຖ້າເຮົາຕາຍພ້ອມເງິນເກັບ 500,000 ໂດລາ ທີ່ຕັ້ງໃຈໄວ້ໃຊ້ເອງແຕ່ບໍ່ໄດ້ໃຊ້ ເຮົາບໍ່ໄດ້ປ່ອຍແຕ່ເງິນໄວ້ ແຕ່ປ່ອຍປີຂອງຊີວິດທີ່ເຮົາແລກເພື່ອຫາເງິນ 500,000 ໂດລານັ້ນ.
ການຕາຍພ້ອມທຶນທີ່ບໍ່ໄດ້ໃຊ້ເທົ່າກັບສູນ ຮັບປະກັນວ່າທຸກຊົ່ວໂມງທີ່ເຮົາເຮັດວຽກຕະຫຼອດອາຊີບ ໄດ້ຖືກປ່ຽນເປັນຄວາມສຸກ, ຄວາມໝັ້ນຄົງ ຫຼື ການໃຫ້ຢ່າງຕັ້ງໃຈ ຢ່າງສຳເລັດຜົນ.
1.2 ຄວາມເຂົ້າໃຈຜິດເລື່ອງ “ເງິນສຳຮອງທີ່ບໍ່ມີທີ່ສິ້ນສຸດ”
ຫຼາຍຄົນສືບຕໍ່ອອມເງິນຢ່າງໜັກ ເຖິງແມ່ນຜ່ານຈຸດທີ່ມີອິດສະຫຼະທາງການເງິນແລ້ວ ຍ້ອນຄວາມຢ້ານທີ່ບໍ່ມີເຫດຜົນວ່າເງິນຈະໝົດ.
ພວກເຂົາອອມເພື່ອອະນາຄົດສົມມຸດ ທີ່ບໍ່ເຄີຍມາເຖິງ ແລະ ເລື່ອນປະສົບການຊີວິດອອກໄປເລື້ອຍໆ ເພື່ອບັນຊີຄວາມປອດໄພສ່ວນເກີນ ທີ່ຈະບໍ່ມີວັນໄດ້ໃຊ້.
ເພີກິນສ໌ ເຫັນວ່າ: ຄວາມສ່ຽງຂອງການອາຍຸຍືນ (ເງິນໝົດກ່ອນຕາຍ) ເປັນຄວາມສ່ຽງຈິງ ແຕ່ຄວນຈັດການດ້ວຍເຄື່ອງມືທາງການເງິນ (ເຊັ່ນ: ເງິນບຳນານແບບ annuity, ປະກັນການດູແລໄລຍະຍາວ ແລະ ແຜນຖອນໃຊ້ທຶນຢ່າງເປັນລະບົບ) ບໍ່ແມ່ນການກັກເງິນສົດທີ່ບໍ່ໄດ້ໃຊ້ໄວ້ຈົນຕາຍ.
1.3 ຄວາມຈຳເປັນເພື່ອຢູ່ລອດ ທຽບກັບ ຄຸນຄ່າສູງສຸດ
ເພີກິນສ໌ ແບ່ງການບໍລິຫານຊັບສິນເປັນສອງໄລຍະ:
- ໄລຍະສະສົມ: ສ້າງທຶນໃຫ້ພໍເພື່ອຮັບປະກັນຄວາມຈຳເປັນພື້ນຖານ, ເງິນສຳຮອງສຸກເສີນ ແລະ ຄວາມປອດໄພຂັ້ນພື້ນຖານ.
- ໄລຍະເພີ່ມປະສິດທິພາບ / ຖອນໃຊ້ທຶນ: ໃຊ້ຊັບສິນລົງຢ່າງຕັ້ງໃຈ ເພື່ອໃຫ້ໄດ້ “ໜ່ວຍຄວາມສຸກ” ຂອງຊີວິດຫຼາຍທີ່ສຸດ ກ່ອນສຸຂະພາບຖົດຖອຍຈົນເພີດເພີນບໍ່ໄດ້.
ເມື່ອຄວາມຈຳເປັນພື້ນຖານ ແລະ ປະກັນອາຍຸຍືນໝັ້ນຄົງແລ້ວ ການສະສົມເງິນເພີ່ມຈະໃຫ້ຜົນຕອບແທນຕໍ່ຄວາມພໍໃຈໃນຊີວິດນ້ອຍລົງເລື້ອຍໆ.
ຄວາມພໍໃຈໃນຊີວິດ / ຄຸນຄ່າ
  ▲
  │        ┌──────────────────────────────┐  (ຄຸນຄ່າສູງສຸດ: ເງິນຖືກປ່ຽນເປັນປະສົບການ)
  │       ─┴─                             │
  │      /   \                            │
  │     /     \                           │
  │    /       \  ຜົນຕອບແທນຫຼຸດລົງ        │  (ຊັບສິນສ່ວນເກີນຕອນຕາຍ = ພະລັງງານທີ່ເສຍໄປ)
  │   /         └─────────────────────────┴────────────────────────►
  └─────────────────────────────────────────────────────────────────► ຊັບສິນສຸດທິ / ທຶນ
2. ຕົວຢ່າງຈາກຊີວິດຈິງ ແລະ ການນຳໄປໃຊ້
ນີ້ຄືວິທີທີ່ຫຼັກການໃນບົດທີ 3 ນຳໄປໃຊ້ໃນການຕັດສິນໃຈຈິງ:
ຕົວຢ່າງ A: ຄົນ “ອອມເຜື່ອໄວ້” (Just-In-Case)
- ສະຖານະການ: ພະນັກງານວິຊາຊີບອາຍຸ 50 ປີປາຍໆ ສ້າງພອດໂຟລິໂອໄດ້ຫຼາຍ, ປົດໜີ້ເຮືອນໝົດແລ້ວ ແລະ ມີລະບົບບຳນານທີ່ເຊື່ອຖືໄດ້ແລ້ວ. ແຕ່ຍັງເຮັດວຽກ 60 ຊົ່ວໂມງຕໍ່ອາທິດ ແລະ ຂ້າມການເດີນທາງສຳຄັນສ່ວນຕົວ ເພື່ອເພີ່ມເງິນອອມອີກ 200,000 ໂດລາ.
- ກອບຄິດທາງການເງິນແບບເດີມ: “ເງິນຫຼາຍຂຶ້ນຍ່ອມປອດໄພ ແລະ ດີກວ່າສະເໝີ.”
- ການນຳໃຊ້ບົດທີ 3: ລາວຮູ້ຕົວວ່າໂອກາດທີ່ຈະໃຊ້ເງິນ 200,000 ໂດລາເພີ່ມນີ້ໃນອາຍຸ 80 ກວ່າ ເກືອບເປັນສູນ. ເງິນຈຳນວນນີ້ເທົ່າກັບການເຮັດວຽກເຂັ້ມຂຸ້ນເພີ່ມອີກປະມານ 2–3 ປີ. ເມື່ອປ່ຽນມາຄິດແບບ “ຖອນໃຊ້ທຶນ” ລາວສາມາດຫຼຸດຊົ່ວໂມງເຮັດວຽກລົງຕັ້ງແຕ່ດຽວນີ້ ແລະ ໃຊ້ທຶນທີ່ມີຢູ່ເປັນຄ່າໃຊ້ຈ່າຍໃນການເດີນທາງ, ໂຄງການສ່ວນຕົວ ຫຼື ປະສົບການກັບຄອບຄົວ ໃນຂະນະທີ່ສຸຂະພາບຍັງແຂງແຮງ.
ຕົວຢ່າງ B: ຈັດການຄວາມສ່ຽງອາຍຸຍືນຢ່າງຕັ້ງໃຈ (annuity ທຽບກັບການກັກເງິນ)
- ສະຖານະການ: ບຸກຄົນຜູ້ໜຶ່ງຢ້ານວ່າຈະມີຊີວິດຍືນຮອດ 95 ປີ ແລ້ວເງິນໝົດ ຈຶ່ງເກັບເງິນ 400,000 ໂດລາໄວ້ໃນບັນຊີເງິນສົດທີ່ໃຫ້ດອກເບ້ຍຕ່ຳ ແລະ ບໍ່ຍອມໃຊ້ເງິນຕົ້ນແມ່ນແຕ່ໂດລາດຽວ.
- ການນຳໃຊ້ບົດທີ 3: ແທນທີ່ຈະກັກເງິນດ້ວຍຄວາມຢ້ານ ລາວແບ່ງທຶນສ່ວນໜຶ່ງໄປຊື້ annuity ແບບຮັບປະກັນລາຍໄດ້ຕະຫຼອດຊີວິດ ຫຼື ກົມທຳປະກັນການດູແລໄລຍະຍາວ ທີ່ເລີ່ມຈ່າຍຕອນອາຍຸ 75–80. ນີ້ສ້າງ “ພື້ນລາຍໄດ້ທີ່ຮັບປະກັນ” ສຳລັບຄ່າປິ່ນປົວ ແລະ ຄ່າຄອງຊີບໃນໄວຊະລາ ເຮັດໃຫ້ເງິນຕົ້ນທີ່ເຫຼືອໃຊ້ຢ່າງກ້າຫານໄດ້ກັບປະສົບການທີ່ຕ້ອງໃຊ້ແຮງໃນຊ່ວງອາຍຸ 60–70 ປີ.
ຕົວຢ່າງ C: ທົບທວນເປົ້າໝາຍຂອງວັນກະສຽນຈາກອາຊີບ
- ສະຖານະການ: ນັກຄົ້ນຄວ້າ ຫຼື ນັກວິເຄາະຜູ້ໜຶ່ງ ສະສົມທຶນພໍທີ່ຈະໃຊ້ຊີວິດຕາມທີ່ຕັ້ງໄວ້ຈົນເຖິງໄວຊະລາ ແຕ່ຍັງລັງເລທີ່ຈະປ່ຽນຈາກໂໝດ “ເກັບ” ມາເປັນໂໝດ “ໃຊ້”.
- ການນຳໃຊ້ບົດທີ 3: ລາວຮັບຮູ້ວ່າການສືບຕໍ່ກອງທຶນທີ່ບໍ່ໄດ້ໃຊ້ ກໍຄືການແລກປີຂອງກຳລັງວັງຊາທາງກາຍທີ່ມີຄ່າ. ລາວຈຶ່ງຕັ້ງອາຍຸເປົ້າໝາຍຢ່າງຕັ້ງໃຈສຳລັບຈຸດສູງສຸດຂອງຊັບສິນສຸດທິ ແລ້ວປ່ຽນຈາກການສະສົມຄວາມຮັ່ງມີ ມາຖອນໃຊ້ພອດໂຟລິໂອ ໃຫ້ສອດຄ່ອງກັບສຸຂະພາບ ແລະ ບູລິມະສິດຂອງຊີວິດ.
ຂໍ້ສະຫຼຸບທີ່ຄວນຈື່ ຂອງກົດຫຼັກຂອງບົດທີ 3 ແມ່ນ: ການປ່ອຍຊັບສິນທີ່ບໍ່ໄດ້ໃຊ້ໄວ້ຕອນຕາຍ ຄືການທີ່ເຮົາເຮັດວຽກຟຣີ. ໃຫ້ຮັບປະກັນພື້ນຖານອາຍຸຍືນຂອງເຮົາດ້ວຍເຄື່ອງມືວາງແຜນການເງິນທີ່ສະຫຼາດ ແລ້ວຄ່ອຍໆປ່ຽນຊັບສິນທີ່ເຫຼືອເປັນຄວາມສຸກໃນຊີວິດຢ່າງເປັນລະບົບ ກ່ອນເວລາຂອງເຮົາຈະໝົດ.
ບົດທີ 4: ໃຊ້ເງິນແນວໃດ (ໂດຍບໍ່ໃຫ້ໝົດຕົວ) (How to Spend Your Money, Without Actually Going Broke)
ໃນບົດທີ 4, ບິວ ເພີກິນສ໌ ຕອບຄວາມກັງວົນທີ່ເປັນຈິງທີ່ສຸດ ແລະ ເກີດຂຶ້ນທັນທີທີ່ຜູ້ອ່ານຮູ້ຈັກແນວຄິດ Die With Zero: ຈະຖອນໃຊ້ເງິນໃຫ້ເຫຼືອສູນຕອນຕາຍໄດ້ແນວໃດ ໂດຍບໍ່ໃຫ້ເງິນໝົດກ່ອນເວລາ ແລ້ວຕາຍຢ່າງຍາກຈົນ?
ເພີກິນສ໌ ຍ້າຍຈາກປັດຊະຍາມາສູ່ວິສະວະກຳການເງິນທີ່ນຳໄປໃຊ້ໄດ້ຈິງ ໂດຍສະແດງວິທີຄິດໄລ່ແຜນຖອນໃຊ້ຊັບສິນ ເພື່ອໃຫ້ເຮົາໃຊ້ເງິນໄດ້ຢ່າງກ້າຫານໃນໄວທີ່ຍັງດຸໝັ່ນ ພ້ອມຮັບປະກັນຄວາມຢູ່ລອດຂັ້ນພື້ນຖານໃນໄວເຖົ້າແກ່.
1. ແນວຄິດຫຼັກ ແລະ ແນວຄິດສຳຄັນຂອງບົດທີ 4
1.1 ຄວາມສ່ຽງແທ້ຈິງ: ສຸຂະພາບໝົດກ່ອນເງິນໝົດ
ຄຳແນະນຳດ້ານການເງິນແບບດັ້ງເດີມ ສ່ວນໃຫຍ່ເນັ້ນແຕ່ ຄວາມສ່ຽງຈາກອາຍຸຍືນ (longevity risk) ຄືສ່ຽງທີ່ຈະມີຊີວິດຍືນຈົນເງິນໝົດ.
ເພີກິນສ໌ ເຫັນວ່າ ພະນັກງານສາຍຄວາມຮູ້ ແລະ ຄົນຂະຫຍັນໃນການອອມ ປະເຊີນກັບອັນຕະລາຍທີ່ແນບນຽນກວ່າ ແລະ ພົບເລື້ອຍໆກວ່າ ຄື ຄວາມສ່ຽງດ້ານສຸຂະພາບ: ລໍຖ້າດົນເກີນໄປກວ່າຈະໃຊ້ເງິນ ຈົນສຸຂະພາບຖົດຖອຍ ແລ້ວເຫຼືອເງິນຫຼາຍລ້ານທີ່ເພີດເພີນບໍ່ໄດ້ອີກ.
ຊ່ວງເວລາທີ່ເໝາະສຳລັບການໃຊ້ຈ່າຍ = ຈຸດທີ່ທຶນສູງສຸດ ມາພົບກັບສຸຂະພາບກາຍສູງສຸດ
1.2 ເສັ້ນຂີດຄວາມຢູ່ລອດ ແລະ “ຕົວເລກຄວາມຢູ່ລອດ”
ເພື່ອຖອນໃຊ້ຊັບສິນຢ່າງປອດໄພ ເຮົາຕ້ອງແຍກຊັບສິນທັງໝົດອອກເປັນສອງກອງ:
- ກອງຄວາມຢູ່ລອດ (Survival Pool): ທຶນພື້ນຖານທີ່ຈຳເປັນເພື່ອຈ່າຍຄ່າຄອງຊີບທີ່ຈຳເປັນ, ການປິ່ນປົວ, ທີ່ຢູ່ອາໄສ ແລະ ອາຫານ ຈາກອາຍຸປັດຈຸບັນຈົນຮອດອາຍຸຄາດໝາຍສະເລ່ຍ.
- ກອງປະສົບການ (Experience Pool): ທຶນສ່ວນທີ່ເກີນເສັ້ນຂີດຄວາມຢູ່ລອດ ເຊິ່ງໃຊ້ກັບປະສົບການຊີວິດທີ່ມີຄຸນຄ່າສູງໄດ້.
ເມື່ອກອງຄວາມຢູ່ລອດມີເງິນຄົບ ແລະ ໝັ້ນໃຈແລ້ວ ທຸກໂດລາໃນກອງປະສົບການຄວນຖືກໃຊ້ໃນຊ່ວງທີ່ເຮົາຍັງ ດຸໝັ່ນ ແທນທີ່ຈະເກັບໄວ້ເພື່ອຄວາມຢູ່ລອດໃນໄວຊ່ວງທ້າຍ ທີ່ມີປະກັນໄວ້ແລ້ວ.
1.3 ໂອນຄວາມສ່ຽງອາຍຸຍືນໃຫ້ບໍລິສັດປະກັນ (Annuity)
ຈະກຳຈັດຄວາມຢ້ານທີ່ຈະມີຊີວິດຍືນເກີນກວ່າທີ່ຄາດ (ເຊັ່ນ: ເຖິງ 95 ຫຼື 100 ປີ) ໄດ້ແນວໃດ?
ແທນທີ່ຈະເກັບເງິນຫຼາຍລ້ານໄວ້ໃນບັນຊີອອມທີ່ໃຫ້ດອກເບ້ຍຕ່ຳ “ເຜື່ອເກີດເຫດ” ເພີກິນສ໌ ແນະນຳໃຫ້ໃຊ້ຜະລິດຕະພັນທີ່ຮັບປະກັນລາຍໄດ້ ເຊັ່ນ: annuity ແບບຈ່າຍເບັດທັນທີ (SPIA – single-premium immediate annuity) ຫຼື ປະກັນການດູແລໄລຍະຍາວ.
ການຊື້ annuity ໃນໄວແກ່ຊະລາ ແມ່ນການໂອນຄວາມສ່ຽງທີ່ເງິນຈະໝົດກ່ອນຕາຍໃຫ້ບໍລິສັດປະກັນ. ເຊິ່ງຮັບປະກັນການຈ່າຍເງິນປະຈຳເດືອນຕາບໃດທີ່ເຮົາຍັງມີຊີວິດ ເຮັດໃຫ້ເຮົາຖອນໃຊ້ພອດໂຟລິໂອສ່ວນທີ່ເຫຼືອໃນຊ່ວງອາຍຸ 50, 60 ແລະ 70 ກວ່າ ໄດ້ຢ່າງສະບາຍໃຈເຕັມທີ່.
2. ຕົວຢ່າງຈາກຊີວິດຈິງ ແລະ ການນຳໄປໃຊ້
ນີ້ຄືວິທີຈັດໂຄງສ້າງການເງິນ ເພື່ອໃຊ້ເງິນກັບປະສົບການ ໂດຍບໍ່ສ່ຽງຕໍ່ການລົ້ມລະລາຍ:
ຕົວຢ່າງ A: ຄິດໄລ່ “ເສັ້ນຂີດຄວາມຢູ່ລອດ” ກ່ອນຈະໃຊ້ເງິນ
- ສະຖານະການ: ພະນັກງານວິຊາຊີບອາຍຸ 55 ປີ ສະສົມຊັບສິນທີ່ແປງເປັນເງິນສົດໄດ້ 1.5 ລ້ານໂດລາ ແລະ ຢາກໃຊ້ເງິນກັບການທ່ອງທ່ຽວທີ່ມີຄຸນຄ່າສູງ ແລະ ພັກຍາວໃນ 10 ປີຂ້າງໜ້າ ແຕ່ຢ້ານວ່າເງິນຈະໝົດຕອນອາຍຸ 80.
- ແບບດັ້ງເດີມ: ບໍ່ຍອມແຕະເງິນຕົ້ນ ແລະ ໃຊ້ແຕ່ດອກເບ້ຍ ເຮັດໃຫ້ຕ້ອງທ່ຽວແບບປະຢັດ ແລະ ມີປະສົບການໜ້ອຍ.
- ວິທີຕາມບົດທີ 4:
- ຄິດຄ່າຄອງຊີບພື້ນຖານ: ກຳນົດວ່າຄວາມຈຳເປັນພື້ນຖານ (ທີ່ຢູ່ອາໄສ, ອາຫານ, ການປິ່ນປົວ, ຄ່ານ້ຳຄ່າໄຟ) ຕ້ອງໃຊ້ 40,000 ໂດລາ/ປີ ຕອນກະສຽນ.
- ຮັບປະກັນພື້ນຖານອາຍຸຍືນ: ຈັດ 600,000 ໂດລາເຂົ້າຊັບສິນລາຍໄດ້ຄົງທີ່ ແລະ ລາຍໄດ້ທີ່ຮັບປະກັນ ເລີ່ມຕອນອາຍຸ 70 ເພື່ອຄຸ້ມຄອງຄ່າຄອງຊີບ 40,000 ໂດລາ/ປີ ໄດ້ຕະຫຼອດ.
- ກຳນົດກອງປະສົບການ: ເຂົ້າໃຈວ່າອີກ 900,000 ໂດລາທີ່ເຫຼືອ ເປັນທຶນສ່ວນເກີນ ທີ່ມີໄວ້ສຳລັບປະສົບການທີ່ຕ້ອງໃຊ້ແຮງ ໃນຊ່ວງອາຍຸ 55–70 ປີ.
- ຜົນໄດ້ຮັບ: ລາວສາມາດໃຊ້ 60,000 ໂດລາ/ປີ ກັບທ່ຽວແບບໃຊ້ແຮງຫຼາຍ, ການລວມຍາດພີ່ນ້ອງ ແລະ ງານອະດິເລກໄດ້ຢ່າງສະບາຍໃຈ ໂດຍບໍ່ຕ້ອງຢ້ານຄວາມຍາກຈົນໃນໄວຊ່ວງທ້າຍ.
ຕົວຢ່າງ B: ປ່ຽນຄວາມສ່ຽງໄວແກ່ຊະລາເປັນ annuity
- ສະຖານະການ: ຜູ້ກະສຽນອາຍຸ 68 ປີ ມີເງິນເຫຼືອ 500,000 ໂດລາ ແລະ ຢ້ານຫຼາຍກັບຄ່າປິ່ນປົວແບບພັກຮັກສາ ຫຼື ການມີຊີວິດຮອດ 95 ປີ ຈຶ່ງບໍ່ຍອມໃຊ້ເງິນເພື່ອໂຄງການທີ່ຮັກ ຫຼື ໄປທ່ຽວກັບຫຼານ.
- ວິທີຕາມບົດທີ 4:
- ລາວໃຊ້ເງິນບາງສ່ວນຂອງ 500,000 ໂດລານັ້ນ ຊື້ annuity ທີ່ຮັບປະກັນລາຍໄດ້ປະຈຳເດືອນຄົງທີ່ ເລີ່ມຈ່າຍຕອນອາຍຸ 75 ຫຼື 80 ປີ.
- ເມື່ອລາຍໄດ້ໃນໄວຊ່ວງທ້າຍມີ ບໍລິສັດປະກັນຮັບປະກັນແລ້ວ ລາວກໍບໍ່ຈຳເປັນຕ້ອງກັກເງິນ 300,000 ໂດລາທີ່ເຫຼືອໄວ້ໃນຫ້ອງນິລະໄພອີກ ແຕ່ໃຊ້ເງິນຕົ້ນນັ້ນຢ່າງເສລີ ໃນຊ່ວງທ້າຍອາຍຸ 60 ແລະ ຕົ້ນອາຍຸ 70 ປີ ໃນຂະນະທີ່ຂໍ້ຕໍ່, ກຳລັງ ແລະ ການເຄື່ອນໄຫວຍັງດີ.
ຕົວຢ່າງ C: ເສັ້ນໂຄ້ງຖອນໃຊ້ທຶນທີ່ປັບຕາມສຸຂະພາບ
- ແນວຄິດ: ການວາງແຜນການເງິນແບບເດີມສົມມຸດວ່າໃຊ້ເງິນເປັນເສັ້ນຊື່ (ໃຊ້ຈຳນວນເທົ່າເດີມທີ່ປັບຕາມເງິນເຟີ້ທຸກປີ ຕັ້ງແຕ່ອາຍຸ 65 ຮອດ 90 ປີ).
- ຄວາມຈິງ: ການໃຊ້ຈ່າຍສຳລັບກິດຈະກຳທີ່ເລືອກໄດ້ ມັກຈະເປັນເສັ້ນໂຄ້ງຮູບຕົວ U ຫຼື ເສັ້ນຄ່ອຍໆຫຼຸດລົງ:
- ອາຍຸ 60–75 ປີ (ໄວດຸໝັ່ນຂະຫຍັນ): ໃຊ້ຈ່າຍສູງກັບການເດີນທາງ, ງານອະດິເລກທາງກາຍ ແລະ ປະສົບການສັງຄົມ.
- ອາຍຸ 75–85 ປີ (ໄວຊ້າລົງ): ໃຊ້ຈ່າຍຕ່ຳລົງ ເພາະກິດຈະກຳທາງກາຍຊ້າລົງຕາມທຳມະຊາດ.
- ອາຍຸ 85 ປີຂຶ້ນໄປ (ໄວຕ້ອງດູແລ): ການໃຊ້ຈ່າຍປ່ຽນຈາກປະສົບການມາເປັນຄ່າປິ່ນປົວ ແລະ ການດູແລພື້ນຖານທັງໝົດ.
- ການນຳໃຊ້: ໃຫ້ໃຊ້ເງິນກັບປະສົບການ “ລ່ວງໜ້າ” ໃນອາຍຸ 50, 60 ແລະ ຕົ້ນ 70 ປີ ຕອນທີ່ຮ່າງກາຍຮັບກິດຈະກຳເຂັ້ມຂຸ້ນໄດ້ ແທນທີ່ຈະເກັບງົບເທົ່າໆກັນໄວ້ໃຊ້ຕອນອາຍຸ 85.
ຂໍ້ສະຫຼຸບທີ່ຄວນຈື່ ຂອງກົດຫຼັກຂອງບົດທີ 4 ແມ່ນ: ຢ່າປ່ອຍໃຫ້ຄວາມຢ້ານວ່າເງິນຈະໝົດກ່ອນຕາຍ ມາເຮັດໃຫ້ຊີວິດໃນປັດຈຸບັນຕິດຂັດ. ໃຫ້ຄິດໄລ່ເສັ້ນຂີດຄວາມຢູ່ລອດທີ່ແທ້ຈິງ, ໃຊ້ເຄື່ອງມືປະກັນເຊັ່ນ: annuity ຈຳກັດຄວາມສ່ຽງອາຍຸຍືນໃນໄວຊ່ວງທ້າຍ ແລ້ວໃຊ້ກອງປະສົບການຢ່າງໝັ້ນໃຈ ໃນຂະນະທີ່ສຸຂະພາບຍັງແຂງແຮງດີ.
ບົດທີ 5: ແລ້ວລູກໆເດ? (What About the Kids?)
ໃນບົດທີ 5, ບິວ ເພີກິນສ໌ ຕອບຂໍ້ຄັດຄ້ານທາງອາລົມທີ່ພົບເລື້ອຍທີ່ສຸດຕໍ່ແນວຄິດ Die With Zero: “ຖ້າຂ້ອຍຕາຍພ້ອມເງິນສູນ ກໍຈະບໍ່ເຫຼືອຫຍັງໃຫ້ລູກບໍ?”
ເພີກິນສ໌ ບໍ່ໄດ້ສະໜັບສະໜູນການປະຖິ້ມລູກ ຫຼື ງົດຊ່ວຍເຫຼືອທາງການເງິນ. ລາວ ສະເໜີເຫດຜົນທີ່ກົງໄປກົງມາວ່າ ຮູບແບບມໍລະດົກແບບດັ້ງເດີມມີຂໍ້ບົກຜ່ອງຫຼາຍ, ບໍ່ມີປະສິດທິພາບ ແລະ ມັກມາຮອດຊ້າເກີນໄປຈົນບໍ່ສ້າງຄວາມແຕກຕ່າງ.
1. ແນວຄິດຫຼັກ ແລະ ແນວຄິດສຳຄັນຂອງບົດທີ 5
1.1 ຄວາມຜິດພາດຂອງ “ຈັງຫວະມໍລະດົກແບບສຸ່ມ”
ໃນໂຄງສ້າງມໍລະດົກແບບເດີມ ເງິນຈະສົ່ງຕໍ່ເມື່ອພໍ່ແມ່ເສຍຊີວິດ.
ຈາກຂໍ້ມູນດ້ານການເງິນ ແລະ ປະຊາກອນ ອາຍຸສະເລ່ຍທີ່ລູກທີ່ເປັນຜູ້ໃຫຍ່ໄດ້ຮັບມໍລະດົກ ຢູ່ລະຫວ່າງ 59 ຫາ 65 ປີ.
ຕອນອາຍຸ 60 ປີ ລູກສ່ວນໃຫຍ່ຢູ່ຈຸດສູງສຸດຂອງລາຍໄດ້ ຫຼື ໃກ້ເຖິງແລ້ວ, ລ້ຽງຄອບຄົວສຳເລັດ, ປົດໜີ້ກ້ອນໃຫຍ່ ຫຼື ເສັ້ນທາງການເງິນຄົງທີ່ແລ້ວ. ການໃຫ້ເງິນຄົນອາຍຸ 60 ປີໃຫ້ປະໂຫຍດໜ້ອຍກວ່າໃຫ້ເງິນຈຳນວນດຽວກັນແກ່ຄົນອາຍຸ 28 ຫຼື 32 ປີ ທີ່ກຳລັງຜ່ານຈຸດປ່ຽນສຳຄັນໃນຊີວິດ (ຊື້ເຮືອນຫຼັງທຳອິດ, ສ້າງຄອບຄົວ ຫຼື ຈ່າຍຄ່າຮຽນ).
ຄຸນຄ່າຂອງເງິນ
  ▲
  │   ┌───────────────────────────┐  (ຄວາມຕ້ອງການ ແລະ ໂອກາດທາງການເງິນສູງສຸດ)
  │   │  ອາຍຸ 25–35 ປີ: ເຮືອນ,       │
  │   │  ອາຊີບ, ສ້າງຄອບຄົວ        │
  │   └─────────────┬─────────────┘
  │                 │
  │                 └─────────────────┐  (ຄຸນຄ່າຫຼຸດລົງ)
  │                                   │  ອາຍຸ 60+: ໃກ້ກະສຽນ, ມີຊັບສິນສຸດທິສູງຢູ່ແລ້ວ
  │                                   └──────────────────────────────►
  └───────────────────────────────────────────────────────────────────► ອາຍຸຂອງລູກ
     20s           30s           50s           60s+
1.2 ມອບເງິນກ່ອນຕາຍ
ເພີກິນສ໌ ເຫັນວ່າ ຖ້າເຮົາຕັ້ງໃຈຈະໃຫ້ເງິນລູກ ກໍຄວນຄິດໄລ່ຈຳນວນນັ້ນລ່ວງໜ້າ ແລ້ວມອບໃຫ້ລູກຕອນເຮົາຍັງມີຊີວິດຢູ່ ແລະ ໃນຈັງຫວະທີ່ເງິນນັ້ນຈະມີຜົນຕໍ່ຊີວິດຂອງລູກຫຼາຍທີ່ສຸດ.
ຫຼັກການໃຫ້ແບບເລັງເປົ້າ: ໃຫ້ເງິນລູກໃນຊ່ວງທີ່ມັນສ້າງຜົນກະທົບຕໍ່ເສັ້ນທາງຊີວິດຂອງລູກຫຼາຍທີ່ສຸດ (ໂດຍທົ່ວໄປອາຍຸ 26–35 ປີ) ແທນທີ່ຈະປ່ອຍໃຫ້ວັນເວລາທີ່ບໍ່ມີເຫດຜົນ (ວັນທີ່ເຮົາຕາຍ) ເປັນຕົວກຳນົດວ່າລູກໄດ້ຮັບເມື່ອໃດ.
1.3 ການແລກປ່ຽນລະຫວ່າງເງິນ ກັບ ເວລາທີ່ມີໃຫ້ລູກ
ຕອນລູກຍັງນ້ອຍ ເຂົາບໍ່ສົນຊັບສິນສຸດທິ, ຂະໜາດເຮືອນ ຫຼື ວ່າຈະມີມໍລະດົກເທົ່າໃດໃນອີກ 40 ປີຂ້າງໜ້າ. ສິ່ງທີ່ເຂົາສົນໃຈຄືເວລາຂອງເຮົາ ແລະ ປະສົບການທີ່ເຮັດຮ່ວມກັນ.
ການເຮັດວຽກ 70 ຊົ່ວໂມງຕໍ່ອາທິດເພີ່ມໃນອາຍຸ 30–40 ປີກວ່າ ເພື່ອໃຫ້ມໍລະດົກກ້ອນໃຫຍ່ແກ່ລູກທີ່ເປັນຜູ້ໃຫຍ່ ແມ່ນການເອົາພໍ່ແມ່ອອກໄປຈາກລູກ ໃນຊ່ວງໄວເດັກທີ່ສຳຄັນຕໍ່ການເຕີບໂຕ.
ການແລກປ່ຽນ: ການເສຍການຢູ່ເຄິ່ງຂ້າງລູກໃນໄວເດັກ ເພື່ອໃຫ້ເງິນເພີ່ມຕອນລູກອາຍຸ 60 ປີເປັນຂໍ້ຕົກລົງທີ່ຂາດທຶນທັງພໍ່ແມ່ ແລະ ລູກ.
1.4 ແລ້ວມໍລະດົກທີ່ບໍ່ແມ່ນເງິນເດ?
ມໍລະດົກແທ້ຈິງຂອງພໍ່ແມ່ ປະກອບດ້ວຍສາມຢ່າງ:
- ປະສົບການ ແລະ ຄວາມຊົງຈຳທີ່ແບ່ງປັນ: ການທ່ຽວໃນໄວເດັກ, ງານອະດິເລກ, ການມີຢູ່ທຸກວັນ ແລະ ຄວາມຜູກພັນທາງອາລົມທີ່ສ້າງໃນລະຫວ່າງການລ້ຽງດູ.
- ຄຸນຄ່າ ແລະ ທັກສະ: ບຸກຄະລິກ, ຄວາມຮູ້ດ້ານການເງິນ, ທັກສະແກ້ບັນຫາ ແລະ ຄວາມຢືດຢຸ່ນ.
- ທຶນເລັງເປົ້າ: ການຊ່ວຍເຫຼືອທາງການເງິນໃນຈັງຫວະທີ່ມັນເປີດໂອກາດໃນຊີວິດໄດ້ແທ້ໆ.
2. ຕົວຢ່າງຈາກຊີວິດຈິງ ແລະ ການນຳໄປໃຊ້
ນີ້ຄືວິທີທີ່ຫຼັກການໃນບົດທີ 5 ນຳໄປສູ່ການວາງແຜນຊັບສິນຄອບຄົວຢ່າງຕັ້ງໃຈ:
ຕົວຢ່າງ A: ເງິນຜ່ອນດາວເຮືອນຕັ້ງແຕ່ຕົ້ນ ທຽບກັບ ແບ່ງມໍລະດົກຕອນຊ້າ
- ແບບດັ້ງເດີມ: ພໍ່ແມ່ອອມຢ່າງໜັກ ຖືຊັບສິນທັງໝົດຈົນເສຍຊີວິດຕອນອາຍຸ 88 ປີ. ລູກທີ່ຕອນນັ້ນອາຍຸ 62 ປີໄດ້ມໍລະດົກ 400,000 ໂດລາ. ຕອນອາຍຸ 62 ປີລູກມີເຮືອນແລ້ວ, ສົ່ງລູກຮຽນມະຫາວິທະຍາໄລສຳເລັດ ແລະ ກຳລັງກຽມກະສຽນ. ເງິນ 400,000 ໂດລາຈຶ່ງໄປນອນຢູ່ໃນບັນຊີຕະຫຼາດເງິນທີ່ໃຫ້ດອກເບ້ຍຕ່ຳເທົ່ານັ້ນ.
- ແບບ Die With Zero: ພໍ່ແມ່ຕັດສິນໃຈຕອນອາຍຸ 60 ປີວ່າຈະໃຫ້ເງິນລູກທີ່ອາຍຸ 30 ປີເປັນຂອງຂວັນໂດຍກົງ 100,000 ໂດລາ ເພື່ອເປັນການເງິນຜ່ອນດາວຊື້ເຮືອນຫຼັງທຳອິດໃກ້ໂຮງຮຽນດີໆ.
- ຜົນໄດ້ຮັບ: ເງິນ 100,000 ໂດລາຕອນອາຍຸ 30 ປີປ່ຽນຄຸນນະພາບຊີວິດຂອງລູກຢ່າງຫຼວງຫຼາຍ, ຫຼຸດຄວາມກົດດັນດ້ານການເງິນໃນຕົ້ນຊ່ວງການເປັນພໍ່ແມ່ ແລະ ເຮັດໃຫ້ພໍ່ແມ່ໄດ້ເຫັນລູກ ແລະ ຫຼານມີຄວາມສຸກກັບເຮືອນນັ້ນ ໃນຂະນະທີ່ທຸກຄົນຍັງມີຊີວິດຢູ່.
ຕົວຢ່າງ B: ເລືອກເວລາ ແທນການສະສົມມໍລະດົກເກີນຄວາມຈຳເປັນໃນຊ່ວງທີ່ລູກຍັງນ້ອຍ
- ສະຖານະການ: ພະນັກງານລາຍໄດ້ສູງກຳລັງຕັດສິນໃຈວ່າຈະຮັບຕຳແໜ່ງເລື່ອນຂັ້ນທີ່ຕ້ອງເດີນທາງຫຼາຍ ແລະ ເຮັດວຽກ 65 ຊົ່ວໂມງຕໍ່ອາທິດ ເພື່ອສ້າງກອງທຶນໃຫຍ່ຂຶ້ນໃຫ້ລູກຊາຍອາຍຸ 8 ປີ ຫຼືບໍ່.
- ການປະເມີນຕາມບົດທີ 5:
- ລາວຮູ້ວ່າ “ຊ່ວງທີ່ລູກຕ້ອງການພໍ່ແມ່ຢູ່ໃກ້ທີ່ສຸດ” ແມ່ນກຳລັງເກີດຂຶ້ນດຽວນີ້ (ອາຍຸ 8–18 ປີ).
- ເງິນ 500,000 ໂດລາທີ່ສະສົມໃນກອງທຶນຈົນເຖິງຕອນພໍ່ແມ່ເສຍຊີວິດ ຈະບໍ່ຊົດເຊີຍການທີ່ພາດເກມແຂ່ງວັນເສົາ-ອາທິດ, ມື້ເຂົ້າແລງຂອງຄອບຄົວ ຫຼື ງານອະດິເລກໃນໄວເດັກ.
- ການກະທຳ: ພໍ່ແມ່ປະຕິເສດການເລື່ອນຕຳແໜ່ງ, ຈຳກັດຊົ່ວໂມງເຮັດວຽກ ແລ້ວລົງທຶນຊົ່ວໂມງເຫຼົ່ານັ້ນໃນການເປັນໂຄ້ດເບິ່ງລູກຊາຍແຂ່ງແບດມິນຕັນ, ພາຄອບຄົວຕັ້ງແຄ້ມທຸກປີ ແລະ ສ້າງຄວາມຊົງຈຳປະຈຳວັນ.
ຕົວຢ່າງ C: “ກະເປົາເງິນ” ສຳລັບບາດກ້າວສຳຄັນຂອງຫຼານ
- ສະຖານະການ: ປູ່ຍ່າຕາຍາຍຢາກສະໜັບສະໜູນການເຕີບໂຕຂອງຫຼານນ້ອຍ.
- ວິທີຕາມບົດທີ 5: ແທນທີ່ຈະລໍຖ້າແຈກຢາຍເງິນຕາມພິໄນກຳຫຼັງເສຍຊີວິດ ປູ່ຍ່າຕາຍາຍຕັ້ງກອງທຶນສະເພາະສຳລັບການສຶກສາ ຫຼື ປະສົບການ (ເຊັ່ນ: ຈ່າຍຄ່າຮຽນດົນຕີລາຍປີ, ອຸປະກອນກິລາ, ໂຄງການໄປຮຽນຕ່າງປະເທດ ຫຼື ຄ່າຮຽນມະຫາວິທະຍາໄລ) ເມື່ອເຖິງແຕ່ລະຈຸດສຳຄັນ.
- ເງິນປັນຜົນຄວາມຊົງຈຳ: ປູ່ຍ່າຕາຍາຍໄດ້ໄປຮ່ວມງານສະແດງ, ເບິ່ງຫຼານແຂ່ງກິລາ ແລະ ຮ່ວມຕື່ນເຕັ້ນກັບການເຕີບໂຕຂອງຫຼານແບບສົດໆ.
ຂໍ້ສະຫຼຸບທີ່ຄວນຈື່ ຂອງກົດຫຼັກຂອງບົດທີ 5 ແມ່ນ: ຢ່າໃຫ້ລູກຕ້ອງລໍຖ້າເຮົາຕາຍ ເພື່ອໄດ້ຮັບຄວາມເອື້ອເຟື້ອເພື່ອແຜ່ຂອງເຮົາ. ຕັດສິນໃຈວ່າຈະໃຫ້ລູກເທົ່າໃດ, ມອບໃຫ້ໃນເວລາທີ່ລູກຕ້ອງການທີ່ສຸດ (ໂດຍທົ່ວໄປອາຍຸປະມານ 26–35 ປີ) ແລະ ມອບເວລາ ພ້ອມປະສົບການທີ່ເຮັດຮ່ວມກັນໃຫ້ລູກຫຼາຍທີ່ສຸດໃນຕອນທີ່ລູກຍັງນ້ອຍ ປະມານ 5-18 ປີ ຫຼັງຈາກນັ້ນ ລູກກໍໄປມີຊີວິດເປັນຂອງເຂົາເອງ.
ບົດທີ 6: ສ້າງຄວາມສົມດຸນໃຫ້ຊີວິດ (Balance Your Life)
ໃນບົດທີ 6, ບິວ ເພີກິນສ໌ ນຳສະເໜີກອບຄິດສຳຄັນສຳລັບປະເມີນການຕັດສິນໃຈປະຈຳວັນ ແລະ ເສັ້ນທາງຊີວິດໄລຍະຍາວ. ຫຼັງຈາກເວົ້າເຖິງການຄິດໄລ່ການຖອນໃຊ້ທຶນ ແລະ ການມອບເງິນໃຫ້ລູກໄປແລ້ວ ບົດທີ 6 ເບິ່ງເລື່ອງທີ່ເກີດຂຶ້ນຕໍ່ເນື່ອງທຸກວັນ: ເຮົາຈະສົມດຸນສາມປັດໃຈ ໄດ້ແນວໃດ? ນັ້ນຄື: ເວລາ, ສຸຂະພາບ ແລະ ເງິນ ຕະຫຼອດຫຼາຍທົດສະວັດຂອງຊີວິດໄດ້ແນວໃດ?
ເພີກິນສ໌ ເຫັນວ່າ ການເຮັດໃຫ້ຊີວິດດີທີ່ສຸດຕ້ອງກວດສອບທັງສາມຊັບພະຍາກອນນີ້ຢູ່ສະເໝີ ແລ້ວຈັດສັນໃໝ່ເມື່ອສະພາບຊີວິດປ່ຽນໄປ ບໍ່ແມ່ນຕິດຢູ່ໃນໂໝດດຽວ (ເຊັ່ນ: ສະສົມທຶນໄປເລື້ອຍໆ).
1. ແນວຄິດຫຼັກ ແລະ ແນວຄິດສຳຄັນຂອງບົດທີ 6
1.1 ສາມປັດໃຈທີ່ບໍ່ສົມດຸນ: ເວລາ, ສຸຂະພາບ ແລະ ເງິນ
ເພື່ອໃຫ້ໄດ້ຄວາມສຸກຈາກຊີວິດສູງສຸດ ເຮົາຕ້ອງມີທັງສາມຢ່າງທຳງານຮ່ວມກັນ. ແຕ່ສັງຄົມ ແລະ ທຳມະຊາດ ແຈກຢາຍຊັບພະຍາກອນເຫຼົ່ານີ້ຢ່າງບໍ່ສົມດຸນຕະຫຼອດຊີວິດຂອງເຮົາ:
| ຊ່ວງຊີວິດ | ເງິນ | ສຸຂະພາບ | ເວລາຫວ່າງ |
|---|---|---|---|
| ໄວໜຸ່ມ | ຕ່ຳ | ສູງຫຼາຍ | ສູງ |
| ໄວກາງຄົນ | ສູງ | ປານກາງ | ຕ່ຳ |
| ໄວຜູ້ສູງອາຍຸ | ສູງ | ຕ່ຳ | ສູງ |
- ບັນຫາຂອງໄວໜຸ່ມ: ມີສຸຂະພາບ ແລະ ເວລາຫວ່າງພໍທີ່ຈະເຮັດປະສົບການທີ່ກ້າຫານ ແລະ ໃຊ້ແຮງຫຼາຍ ແຕ່ຂາດເງິນສະໜອງ.
- ກັບດັກຂອງໄວກາງຄົນ: ສ້າງຄວາມສາມາດຫາເງິນໄດ້ແລ້ວ ແຕ່ຕ້ອງແລກເວລາຫວ່າງເກືອບທັງໝົດໄປກັບວຽກ ໃນຂະນະທີ່ສຸຂະພາບເລີ່ມຄ່ອຍໆຖົດຖອຍ.
- ກັບດັກຂອງໄວຜູ້ສູງອາຍຸ: ໃນທີ່ສຸດກໍມີທັງເວລາຫວ່າງ ແລະ ເງິນຕາມທີ່ຕ້ອງການ ແຕ່ການເຄື່ອນໄຫວ ແລະ ກຳລັງຖົດຖອຍຈົນຕັດທາງເລືອກແບບໃຊ້ແຮງຫຼາຍອອກໄປແລ້ວ.
1.2 ແລກເງິນເປັນເວລາ (ຍຸດທະສາດ Leverage)
ເພີກິນສ໌ ເຫັນວ່າ ຕອນເຮົາຍັງໜຸ່ມ ແລະ ເງິນເດືອນຕ່ຳ ການແລກເວລາເພື່ອປະຢັດເງິນກໍສົມເຫດສົມຜົນ. ແຕ່ເມື່ອລາຍໄດ້ ແລະ ທັກສະເພີ່ມຂຶ້ນ ເຮົາຕ້ອງກັບສົມຜົນນີ້ ແລ້ວແລກເງິນເພື່ອຊື້ເວລາກັບຄືນຢ່າງຈິງຈັງ.
- ຄວາມຂັດຂ້ອງ: ຄົນທີ່ມີລາຍໄດ້ສູງມັກຍັງຕິດຢູ່ກັບກອບຄິດແບບຕອນອາຍຸ 20 ປີຕົ້ນໆ ຄືເຮັດວຽກບ້ານທີ່ມີຄຸນຄ່າຕ່ຳ ແລະ ໃຊ້ແຮງຫຼາຍດ້ວຍຕົນເອງ ພຽງເພາະເຮັດໄດ້ ໂດຍບໍ່ເຂົ້າໃຈວ່າເວລາຂອງຕົນໃນຕອນນີ້ມີຄ່າຫຼາຍກວ່າຄ່າຈ້າງຄົນອື່ນເຮັດແທນ.
- ວິທີແກ້: ຊື້ຊົ່ວໂມງສ່ວນຕົວທີ່ມີຄຸນຄ່າສູງກັບຄືນ ດ້ວຍການຈ່າຍເງິນຊື້ບໍລິການທີ່ປະຢັດເວລາ (ທຳຄວາມສະອາດ, ກຽມອາຫານ, ວຽກທຸລະປົກກະຕິ, ການໄປທຳທຸລະອັດຕະໂນມັດ) ແລ້ວເອົາຊົ່ວໂມງທີ່ໄດ້ຄືນມາໄປລົງທຶນໃນສຸຂະພາບ, ຄວາມສຳພັນ ຫຼື ຄວາມສຸກສ່ວນຕົວ.
1.3 ຕົວຄູນຂອງສຸຂະພາບ (Health Utility Multiplier)
ເພີກິນສ໌ ເນັ້ນວ່າ ສຸຂະພາບແມ່ນຕົວຄູນສູງສຸດຂອງເງິນ.
ຄຸນຄ່າຂອງປະສົບການ = ເງິນທີ່ໃຊ້ × ຕົວຄູນສຸຂະພາບ
- ຖ້າຄະແນນສຸຂະພາບຂອງເຮົາໃກ້ສູນ (ເຊັ່ນ: ເຈັບຊຳເຮື້ອຮຸນແຮງ, ກຳລັງຫົວໃຈ-ເສັ້ນເລືອດຕ່ຳ, ຂໍ້ຕໍ່ເຄື່ອນໄຫວຈຳກັດ) ການຜະຈົນໄພຫຼູຫຼາ 50,000 ໂດລາ ກໍໃຫ້ຄວາມເພີດເພີນໜ້ອຍດຽວເທົ່ານັ້ນ.
- ຖ້າສຸຂະພາບດີ ການເດີນທາງແບບເຄື່ອນໄຫວທຳມະດາ 2,000 ໂດລາ ກໍໃຫ້ຄວາມພໍໃຈຫຼາຍມະຫາສານ.
- ສະຫຼຸບ: ການລົງທຶນເງິນໃນສຸຂະພາບກາຍ, ການອອກກຳລັງກາຍ, ການດູແລປ້ອງກັນ ແລະ ໂພຊະນາການຕັ້ງແຕ່ຍັງໜຸ່ມ ຊ່ວຍຮັກສາຄວາມສາມາດຂອງເຮົາທີ່ຈະເພີດເພີນກັບເງິນໃນຕອນຕໍ່ມາໄດ້ໂດຍກົງ.
2. ຕົວຢ່າງຈາກຊີວິດຈິງ ແລະ ການນຳໄປໃຊ້
ນີ້ຄືວິທີທີ່ບົດທີ 6 ນຳໄປສູ່ການຕັດສິນໃຈປັບສົມດຸນໃນຊີວິດຈິງ:
ຕົວຢ່າງ A: ຊື້ຊົ່ວໂມງທີ່ມີຄຸນຄ່າສູງກັບຄືນໃນຊ່ວງກາງຄົນ
- ສະຖານະການ: ຫົວໜ້າພະແນກ ຫຼື ນັກຄົ້ນຄວ້າທີ່ເງິນເດືອນດີ ໃຊ້ 8 ຊົ່ວໂມງທຸກທ້າຍອາທິດ ຕັດຫຍ້າ, ທຳຄວາມສະອາດເຮືອນ, ແລະ ແກ້ໄຂຂອງໃນເຮືອນເລັກນ້ອຍ. ຜົນຄືວັນຈັນໄປເຮັດວຽກແບບເມື່ອຍລ້າ ແລະ ບໍ່ເຫຼືອແຮງຫຼິ້ນກິລາກັບລູກ ຫຼື ຝຶກງານອະດິເລກ ເຊັ່ນ: ການຫລິ້ນເປຍໂນ ທີ່ເຮົາມັກ.
- ກອບຄິດເກົ່າ: “ຈະຈ້າງຄົນມາທຳຄວາມສະອາດເຮືອນ ຫຼື ເບິ່ງແຍງສວນໃນລາຄາ 150 ໂດລາເຮັດຫຍັງ ໃນເມື່ອເຮັດເອງໄດ້ຟຣີ?”
- ການປັບສົມດຸນຕາມບົດທີ 6: ເຂົ້າໃຈວ່າເວລາຫວ່າງທ້າຍອາທິດຂອງຕົນຕິດຂັດຢ່າງໜັກ. ຈັດງົບ 300 ໂດລາຕໍ່ເດືອນຈ້າງທຳຄວາມສະອາດ ແລະ ເບິ່ງແຍງສວນ ຊື້ເວລາທ້າຍອາທິດຄືນມາໄດ້ 16 ຊົ່ວໂມງ. ເອົາ 16 ຊົ່ວໂມງນັ້ນໄປຫຼິ້ນແບດມິນຕັນກັບຄອບຄົວ, ຝຶກເປຍໂນ ແລະ ອອກກຳລັງກາຍກາງແຈ້ງ ເຊິ່ງໃຫ້ຄຸນຄ່າຕໍ່ຊີວິດຫຼາຍກວ່າເງິນທີ່ປະຢັດໄດ້.
ຕົວຢ່າງ B: ລົງທຶນໃນ “ຕົວຄູນສຸຂະພາບ”
- ສະຖານະການ: ພະນັກງານວິຊາຊີບອາຍຸປະມານ 40 ປີ ເຮັດວຽກ 60 ຊົ່ວໂມງຕໍ່ອາທິດນັ່ງໂຕະ, ກິນເຂົ້າແບບຟ້າວຟັ່ງ, ຂ້າມການເຄື່ອນໄຫວຮ່າງກາຍ ແລະ ບໍ່ສົນໃຈຄວາມຄ່ອງຕົວຂອງຂໍ້ຕໍ່. ລາວສະສົມເງິນລົງທຶນສ່ວນເກີນ 30,000 ໂດລາຕໍ່ປີ ແຕ່ນ້ຳໜັກຂຶ້ນ ແລະ ເຈັບຫຼັງເຮື້ອຮັງ.
- ການປັບສົມດຸນຕາມບົດທີ 6:
- ຮັບຮູ້ວ່າຖ້າດຳເນີນໄປແບບນີ້ ຄະແນນສຸຂະພາບຕອນອາຍຸ 60 ປີຈະຖົດຖອຍຈົນເພີດເພີນກັບຊັບສິນທີ່ສະສົມບໍ່ໄດ້.
- ຍ້າຍ 3,000 ໂດລາຕໍ່ປີຈາກບັນຊີລົງທຶນສ່ວນເກີນ ມາໃຊ້ກັບເທຣນເນີສ່ວນຕົວ, ປັບໂຕະເກົ້າອີ້ໃຫ້ຖືກຫຼັກສະຣີລະສາດ, ອາຫານຄຸນນະພາບດີ ແລະ ການຝຶກກິລາແບບມີຄູ (ເຊັ່ນ: ກິລາໄມ້ຕີ ຫຼື ເທຣນເວດ).
- ເງິນປັນຜົນ: ຄວາມທົນທານທາງກາຍທີ່ດີຂຶ້ນເພີ່ມສະມາທິໃນແຕ່ລະວັນ ແລະ ຮັກສາຄວາມສາມາດທີ່ຈະເດີນທາງແບບເຄື່ອນໄຫວ ແລະ ໃຊ້ແຮງຫຼາຍໄດ້ຈົນເຖິງອາຍຸ 60–70 ປີ.
ຕົວຢ່າງ C: ຈັດເວລາໃໝ່ໃນຊ່ວງ “ຄໍຂວດຂອງໄວກາງຄົນ”
- ສະຖານະການ: ພະນັກງານກາງອາຊີບທີ່ມີລູກນ້ອຍ ພົບວ່າຕາຕະລາງວຽກເຫຼືອເວລາຄຸນນະພາບກັບຄອບຄົວພຽງ 30 ນາທີຕໍ່ວັນ.
- ການປັບສົມດຸນຕາມບົດທີ 6: ລາວປະເມີນຊັບສິນສຸດທິລວມ ແລະ ເສັ້ນທາງການອອມ. ເມື່ອເຫັນວ່າຄວາມຈຳເປັນພື້ນຖານຂອງການກະສຽນ ແລະ ຄວາມຢູ່ລອດຢູ່ໃນເສັ້ນທາງແລ້ວ ລາວຈຶ່ງຕັ້ງໃຈປະຕິເສດໂຄງການລ່ວງເວລາ ຫຼື ເຈລະຈາຂໍທາງເລືອກທຳງານ 4 ວັນຕໍ່ອາທິດ ຍອມແລກເງິນເດືອນເພີ່ມພຽງເລັກນ້ອຍ ເພື່ອໄດ້ເວລາກັບຄອບຄົວເພີ່ມຂຶ້ນ 20% ໃນຊ່ວງທີ່ລູກກຳລັງເຕີບໂຕ.
ຂໍ້ສະຫຼຸບທີ່ຄວນຈື່ ຂອງກົດຫຼັກຂອງບົດທີ 6 ແມ່ນ: ການເຮັດໃຫ້ຊີວິດດີທີ່ສຸດ ຕ້ອງສົມດຸນເງິນ, ເວລາ ແລະ ສຸຂະພາບໃນທຸກທົດສະວັດ. ເມື່ອຊັບສິນເພີ່ມຂຶ້ນ ໃຫ້ແລກເງິນເພື່ອຊື້ເວລາຄືນຢ່າງຈິງຈັງ ແລະ ລົງທຶນກັບສຸຂະພາບຂອງເຮົາ ເພາະຖ້າບໍ່ມີເວລາ ແລະ ສຸຂະພາບ ເງິນກໍບໍ່ມີປະໂຫຍດ.
ບົດທີ 7: ເລີ່ມແບ່ງຊ່ວງເວລາຊີວິດ (Start Time-Bucketing Your Life)
ໃນບົດທີ 7, ບິວ ເພີກິນສ໌ ປ່ຽນຈາກປັດຊະຍາຊີວິດທົ່ວໄປ ມາເປັນເຄື່ອງມືວາງແຜນທີ່ນຳໄປໃຊ້ໄດ້ຈິງທີ່ສຸດຂອງປຶ້ມ ຄື: Time-Bucketing (ການແບ່ງຊ່ວງເວລາ).
ເພີກິນສ໌ ເຫັນວ່າ “ລາຍການສິ່ງທີ່ຢາກເຮັດກ່ອນຕາຍ” (bucket list) ແບບດັ້ງເດີມ ມີຂໍ້ບົກຜ່ອງໃນຕົວມັນເອງ. ມັນບໍ່ເບິ່ງຄວາມຈິງເລື່ອງອາຍຸ, ສຸຂະພາບທີ່ຖົດຖອຍ ແລະ ຊ່ວງຊີວິດ ເຮັດໃຫ້ຄົນເລື່ອນຄວາມຝັນໃຫຍ່ໆອອກໄປເລື້ອຍໆ ຈົນຊ້າເກີນໄປທີ່ຈະເພີດເພີນ.
1. ແນວຄິດຫຼັກ ແລະ ແນວຄິດສຳຄັນຂອງບົດທີ 7
1.1 ຂໍ້ບົກຜ່ອງຂອງ “Bucket List” ແບບດັ້ງເດີມ
ຄົນສ່ວນໃຫຍ່ມີລາຍການປະສົບການທີ່ຫວັງຈະເຮັດ “ວັນໃດວັນໜຶ່ງ” ຢູ່ໃນຫົວ ຫຼື ຂຽນໄວ້.
- ບັນຫາ: ເມື່ອບໍ່ມີວັນທີ ຫຼື ກອບເວລາກຳກັບ ຄຳວ່າ: “ວັນໃດວັນໜຶ່ງ” ເກືອບຈະກາຍເປັນຊ່ວງກະສຽນ (65 ປີຂຶ້ນໄປ).
- ຄວາມຈິງ: ຕອນເຖິງໄວກະສຽນ ລາຍການຫຼາຍຢ່າງ ເຊັ່ນ: ເດີນປີນພູທີ່ທ້າທາຍ, ຮຽນກິລາທີ່ໃຊ້ແຮງຫຼາຍ, ຫຼິ້ນເກມທີ່ຕ້ອງເຄື່ອນໄຫວກັບລູກນ້ອຍ ຫຼື ໄປຢູ່ຕ່າງປະເທດໃນບ່ອນທີ່ທຸລະກັນດານ ຈະເຮັດໄດ້ຍາກ, ເຈັບປວດ ຫຼື ເຮັດບໍ່ໄດ້ເລີຍ.
1.2 Time-Bucketing ແມ່ນຫຍັງ?
Time-Bucketing ແມ່ນການແບ່ງຊີວິດທີ່ເຫຼືອອອກເປັນຊ່ວງອາຍຸ 5 ຫຼື 10 ປີ (ເຊັ່ນ: 30–35, 35–40, 40–45, 50–60, 60–70 ແລະ 70+) ແລ້ວຈັບຄູ່ປະສົບການສະເພາະ ເຂົ້າກັບຊ່ວງອາຍຸທີ່ເໝາະສົມທີ່ສຸດ.
+─────────────────────────────────────────────────────────────────────────────+
|                        ກອບຄິດ TIME-BUCKETING                                |
+─────────────────────────────────────────────────────────────────────────────+
| ອາຍຸ 30–40  | ສຸຂະພາບສູງ    | ກິດຈະກຳທາງກາຍທີ່ໃຊ້ແຮງຫຼາຍ, ແຂ່ງມາຣາທອນ,       |
|             | ເງິນຕ່ຳ/ກາງ  | ແບກເປ້ຜະຈົນໄພ, ທ່ຽວກັບລູກນ້ອຍ.               |
+-------------+--------------+----------------------------------------------+
| ອາຍຸ 40–50  | ສຸຂະພາບກາງ   | ທ່ຽວກັບຄອບຄົວ, ຝຶກທັກສະສ້າງສັນ,       |
|             | ເງິນສູງ      | ເປັນພີ່ລ້ຽງໃຫ້ລູກຫຼານ, ລົງທຶນກັບພື້ນທີ່ໃນບ້ານ.         |
+-------------+--------------+----------------------------------------------+
| ອາຍຸ 50–60  | ສຸຂະພາບກາງ/ຕ່ຳ| ທ່ຽວຊົມວັດທະນະທຳແບບຄັດສັນ, ຕ້ອນຮັບຄອບຄົວ,     |
|             | ເງິນສູງ      | ງານອະດິເລກແບບເບົາ (ກ໊ອບ, ເຮັດສວນ).           |
+-------------+--------------+----------------------------------------------+
| ອາຍຸ 60–70+ | ສຸຂະພາບຖົດຖອຍ| ພັກຜ່ອນແບບເບົາ, ອ່ານປຶ້ມ, ລວມຍາດ,               |
|             | ເງິນສູງ      | ເລົ່າປະຫວັດປາກເປົ່າ ແລະ ຖ່າຍທອດຄຳແນະນຳ.      |
+─────────────────────────────────────────────────────────────────────────────+
ເມື່ອຈັດປະສົບການໃສ່ຊ່ວງເວລາໃດໜຶ່ງ ໃຫ້ປະເມີນມັນຕາມສາມປັດໃຈສຳຄັນ:
- ຄວາມສາມາດທາງກາຍ: ຮ່າງກາຍຂອງເຮົາຈະແຂງແຮງພໍທີ່ຈະເຮັດສິ່ງນີ້ຢ່າງສະບາຍໃນອາຍຸນັ້ນບໍ?
- ບໍລິບົດທາງສັງຄົມ: ເຮົາຢາກເຮັດກັບໃຜ ແລະ ຄົນນັ້ນຈະຍັງຫວ່າງ/ຍັງມີຊີວິດຢູ່ໃນຊ່ວງນັ້ນບໍ? (ເຊັ່ນ: ພໍ່ແມ່ທີ່ເຖົ້າແກ່, ລູກນ້ອຍ, ລູກໄວລຸ້ນ).
- ທຶນທາງການເງິນ: ເຮົາຈະມີເງິນພໍສຳລັບປະສົບການນີ້ໃນຊ່ວງນັ້ນບໍ?
1.3 ການຮັບຮູ້ເລື່ອງ “ການຕາຍຂອງແຕ່ລະຊ່ວງ”
ເພີກິນສ໌ ບັງຄັບໃຫ້ຜູ້ອ່ານເຜີຍໜ້າກັບຄວາມຈິງທີ່ໜັກໜ່ວງຂໍ້ໜຶ່ງ: ເຮົາ “ຕາຍ” ຫຼາຍຄັ້ງຕະຫຼອດຊີວິດ.
- “ເຮົາ” ອາຍຸ 22 ປີທີ່ບໍ່ມີພັນທະຜູກພັນໃດໆ ຕາຍໄປ ເມື່ອເຮົາເຂົ້າສູ່ຊີວິດຜູ້ໃຫຍ່ທີ່ມີຫຼັກແຫຼ່ງ.
- “ເຮົາ” ທີ່ມີລູກນ້ອຍຕາຍໄປ ເມື່ອລູກເຂົ້າສູ່ໄວລຸ້ນ.
- “ເຮົາ” ທີ່ມີຂໍ້ຕໍ່ເຄື່ອນໄຫວຄ່ອງ ແລະ ຄວາມວ່ອງໄວທາງກາຍສູງສຸດ ຕາຍໄປໃນຕອນທ້າຍອາຍຸ 50 ຫຼື 60 ປີ.
Time-bucketing ໃຫ້ກຽດແກ່ແຕ່ລະຊ່ວງທີ່ແຕກຕ່າງນີ້ ແລະ ຮັບປະກັນວ່າເຮົາຈະບໍ່ພາດປະສົບການທີ່ມີວັນໝົດອາຍຸແບບເດັດຂາດ ແລະ ຕໍ່ລອງບໍ່ໄດ້.
2. ຕົວຢ່າງຈາກຊີວິດຈິງ ແລະ ການນຳໄປໃຊ້
ນີ້ຄືວິທີສ້າງ ແລະ ນຳກອບ Time-Bucketing ໄປໃຊ້ໃນຊີວິດຈິງ:
ຕົວຢ່າງ A: ກິດຈະກຳທາງກາຍ (ປະສົບການທີ່ສຸຂະພາບເປັນຂໍ້ຈຳກັດ)
- ເປົ້າໝາຍ: ແຂ່ງມາຣາທອນສາກົນ, ເດີນປີນພູຫຼາຍວັນ ຫຼື ຮຽນກິລາທີ່ເຂັ້ມຂຸ້ນ.
- ກອບຄິດ Bucket List ແບບເດີມ: “ແລ້ວຈຶ່ງເຮັດຕອນກະສຽນ ເມື່ອມີເວລາຝຶກທຸກວັນ.”
- ວິທີ Time-Bucketing:
- ຈັດເປົ້າໝາຍນີ້ໃສ່ຊ່ວງອາຍຸ 30–40 ຫຼື 40–45 ປີ.
- ເຫດຜົນ: ຫົວເຂົ່າ, ກະດູກອ່ອນ ແລະ ການຟື້ນຕົວຂອງລະບົບຫົວໃຈ-ເສັ້ນເລືອດ ຖົດຖອຍຢ່າງຕໍ່ເນື່ອງຕາມອາຍຸ. ເຖິງຈະມີເງິນຕອນອາຍຸ 68 ປີ ແຕ່ການແລ່ນ 42 ກິໂລເມັດກໍມີຄວາມສ່ຽງບາດເຈັບສູງກວ່າ ແລະ ເພີດເພີນທາງກາຍໜ້ອຍກວ່າ ເມື່ອທຽບກັບຕອນອາຍຸ 38 ປີ.
ຕົວຢ່າງ B: ປະສົບການຮ່ວມກັນກັບພໍ່ແມ່ທີ່ເຖົ້າແກ່
- ເປົ້າໝາຍ: ພາພໍ່ແມ່ໄປທ່ຽວແບບຫຼາຍລຸ້ນຄົນ.
- ກອບຄິດ Bucket List ແບບເດີມ: “ອີກສອງສາມປີ ເມື່ອວຽກສະຫງົບແລ້ວ ເຮົາຈະວາງແຜນທ່ຽວໃຫຍ່ກັບຄອບຄົວ.”
- ວິທີ Time-Bucketing:
- ຈັດເປົ້າໝາຍນີ້ໃສ່ຊ່ວງ “ດ່ວນ” 1–3 ປີຂ້າງໜ້າ (ເຊັ່ນ: ຕອນພໍ່ແມ່ອາຍຸ 65–72 ແທນທີ່ຈະລໍຈົນ 80 ປີ).
- ເຫດຜົນ: ພໍ່ແມ່ທີ່ເຖົ້າແກ່ ປະເຊີນກັບການຖົດຖອຍຂອງສຸຂະພາບທີ່ຄາດເດົາບໍ່ໄດ້. ການເດີນທ່ຽວຊົມຖະໜົນປະຫວັດສາດ, ເດີນຜ່ານສະໜາມບິນ ຫຼື ຊົມສະຖານທີ່ ຈະຍາກຂຶ້ນແບບກ້າວກະໂດດສຳລັບຜູ້ສູງອາຍຸທີ່ເກີນອາຍຸໜຶ່ງ.
ຕົວຢ່າງ C: ກິດຈະກຳຄອບຄົວໃນ “ໜ້າຕ່າງໄວເດັກ”
- ເປົ້າໝາຍ: ສອນລູກຫຼິ້ນກິລາໃດໜຶ່ງ, ສ້າງພື້ນທີ່ສວນຮ່ວມກັນ ຫຼື ຂັບລົດທ່ຽວແບບຍາວ.
- ວິທີ Time-Bucketing:
- ຈັດເປົ້າໝາຍເຫຼົ່ານີ້ຢ່າງເຄັ່ງຄັດເຂົ້າຊ່ວງ ອາຍຸລູກ 6–12 ປີ.
- ເຫດຜົນ: ເມື່ອລູກຮອດອາຍຸ 15–18 ຄວາມສົນໃຈທາງສັງຄົມຂອງລູກຈະໄປທາງໝູ່ເພື່ອນ, ພາລະກິດຂອງໂຮງຮຽນ ແລະ ຄວາມເປັນເອກະລາດ. ໜ້າຕ່າງຂອງຄວາມມະຫັດສະຈັນໃນໄວເດັກ ແລະ ຄວາມຜູກພັນກັບພໍ່ແມ່ປະຈຳວັນມີສັ້ນ ແລະ ເລື່ອນໄປເຖິງຕອນເຮົາອາຍຸ 50 ຫຼື 60 ປີບໍ່ໄດ້.
3. ແບບຝຶກຫັດເທື່ອລະຂັ້ນ: ສ້າງ Time-Buckets ຂອງເຈົ້າ
- ແຕ້ມ Time-Buckets: ໃນໃບເຈ້ຍ ຫຼື ຕາຕະລາງ ສ້າງຖັນສຳລັບຊ່ວງອາຍຸທຸກ 5 ປີ ຕັ້ງແຕ່ອາຍຸປັດຈຸບັນຈົນເຖິງ 80+ (ເຊັ່ນ 35–40, 40–45, 45–50…).
- ລະດົມຄວາມປາຖະໜາຫຼັກ: ຂຽນປະສົບການ, ເປົ້າໝາຍ ຫຼື ຫຼັກໄມລ໌ 20 ຫາ 30 ຢ່າງທີ່ຢາກມີໃນຊີວິດທີ່ເຫຼືອ ຄອບຄຸມທຸກດ້ານ (ອາຊີບ, ກິດຈະກຳທາງກາຍ, ທ່ອງທ່ຽວ, ຄອບຄົວ, ການຮຽນຮູ້, ງານສ້າງສັນ).
- ຈັດໃສ່ Bucket: ວາງແຕ່ລະຢ່າງໃສ່ຊ່ວງອາຍຸທີ່ເງື່ອນໄຂສຸຂະພາບ, ບໍລິບົດຄອບຄົວ ແລະ ໂອກາດເພີດເພີນຢູ່ໃນຈຸດສູງສຸດ.
- ລະບຸບູລິມະສິດດ່ວນ: ເບິ່ງ bucket ຂອງອາຍຸປັດຈຸບັນ ເລືອກ 2–3 ຢ່າງເທິງສຸດທີ່ຈັດໃສ່ຊ່ວງປັດຈຸບັນ ແລ້ວເລີ່ມຈັດຕາຕະລາງ ແລະ ຈັດສັນທຶນໃຫ້ມັນດຽວນີ້.
ຂໍ້ສະຫຼຸບທີ່ຄວນຈື່ ຂອງກົດຫຼັກຂອງບົດທີ 7 ແມ່ນ: ຢຸດເຊົາເກັບ bucket list ແບບຄຸມເຄືອ. ໃຫ້ຈັດກຸ່ມປະສົບການທີ່ເຈົ້າຢາກໄດ້ເຂົ້າ bucket ຊ່ວງອາຍຸລະ 5 ປີ ຕາມສຸຂະພາບທີ່ຄາດການ, ຊ່ວງຊີວິດຄອບຄົວ ແລະ ກຳລັງວັງຊາ ແລ້ວລົງມືເຮັດສິ່ງທີ່ຕ້ອງເຮັດດຽວນີ້ ກ່ອນໜ້າຕ່າງຕາມທຳມະຊາດຂອງມັນຈະປິດລົງຕະຫຼອດໄປ.
ບົດທີ 8: ຮູ້ຈຸດສູງສຸດຂອງເຈົ້າ (Know Your Peak)
ໃນບົດທີ 8, ບິວ ເພີກິນສ໌ ເນັ້ນໃສ່ການຕັດສິນໃຈດ້ານຕົວເລກທີ່ສຳຄັນທີ່ສຸດຢ່າງໜຶ່ງໃນການວາງແຜນການເງິນ ແມ່ນ ການຫາ ອາຍຸທີ່ຊັບສິນສຸດທິຂຶ້ນເຖິງຈຸດສູງສຸດ (Net Worth Peak Age).
ເພື່ອ “ຕາຍພ້ອມເງິນສູນ” ໄດ້ສຳເລັດ ເຮົາບໍ່ສາມາດສະສົມຊັບສິນໄປເລື້ອຍໆຈົນເຖິງມື້ເລີກເຮັດວຽກ. ມີຈຸດໜຶ່ງໃນຊີວິດທີ່ການອອມ ແລະ ກອງທຶນຕໍ່ໄປ ເລີ່ມເຮັດໃຫ້ຄວາມສຸກໂດຍລວມຂອງຊີວິດຫຼຸດລົງ. ບົດທີ 8 ໃຫ້ຫຼັກເຫດຜົນ ແລະ ກອບການຄິດໄລ່ ເພື່ອກຳນົດວ່າຄວນຢຸດສະສົມຊັບສິນ ແລ້ວເລີ່ມຖອນໃຊ້ຢ່າງເປັນລະບົບເມື່ອໃດ.
1. ແນວຄິດຫຼັກ ແລະ ແນວຄິດສຳຄັນຂອງບົດທີ 8
1.1 “ຈຸດສູງສຸດຂອງຊັບສິນສຸດທິ” ແມ່ນຫຍັງ?
ຈຸດສູງສຸດຂອງຊັບສິນສຸດທິ ແມ່ນ ຊ່ວງເວລາທີ່ຊັບສິນທັງໝົດຂອງເຮົາມີມູນຄ່າສູງສຸດໃນຊີວິດ ແລະ ຫຼັງຈາກນັ້ນຊັບສິນສຸດທິຄວນຄ່ອຍໆຫຼຸດລົງ ໃນຂະນະທີ່ເຮົາປ່ຽນເງິນອອມເປັນປະສົບການຊີວິດ.
ຈຸດສູງສຸດຂອງຊັບສິນສຸດທິ = ຈຸດທີ່ການປ່ຽນແປງຂອງຊັບສິນ (Δ Wealth) ປ່ຽນຈາກບວກເປັນລົບ
- ໄລຍະສະສົມ (ກ່ອນຈຸດສູງສຸດ): ລາຍໄດ້ຫຼາຍກວ່າລາຍຈ່າຍ ຊັບສິນສຸດທິເພີ່ມຂຶ້ນ.
- ໄລຍະຖອນໃຊ້ (ຫຼັງຈຸດສູງສຸດ): ລາຍຈ່າຍຫຼາຍກວ່າຜົນຕອບແທນຈາກການລົງທຶນສຸດທິ ຊັບສິນສຸດທິຄ່ອຍໆຫຼຸດລົງສູ່ສູນຢ່າງເປັນລະບົບ.
ຊັບສິນສຸດທິ ($)
  ▲
  │                  ★ ອາຍຸທີ່ຊັບສິນສຸດທິສູງສຸດ (ເຊັ່ນ ອາຍຸ 45–55)
  │                 / \
  │                /   \  ການຖອນໃຊ້ຢ່າງເປັນລະບົບ
  │  ໄລຍະ        /     \  (ແປງທຶນເປັນເງິນປັນຜົນ
  │  ສະສົມ      /       \  ຂອງຄວາມຊົງຈຳ)
  │             /         \
  │            /           \
  │           /             \  ເປົ້າໝາຍ: ຕາຍພ້ອມເງິນສູນ
  └──────────┴───────────────┴─────────────────────────► ອາຍຸ
             20s    40s     60s    80s
1.2 ເປັນຫຍັງຄົນສ່ວນໃຫຍ່ຈຶ່ງຮອດຈຸດສູງສຸດຊ້າເກີນໄປ (ຫຼື ບໍ່ຮອດເລີຍ)
ການວາງແຜນກະສຽນແບບດັ້ງເດີມກຳນົດໃຫ້ຊັບສິນສຸດທິຂຶ້ນສູງສຸດໃນວັນທີ່ເຮົາເລີກເຮັດວຽກເຕັມເວລາ (ປົກກະຕິອາຍຸ 65 ຫຼື 70 ປີ). ເພີກິນສ໌ ເຫັນວ່າ ສຳລັບຄົນທີ່ດຸໝັ່ນຂະຫຍັນໃນການອອມ ແລະ ຄົນລາຍໄດ້ສູງ ການຮອດຈຸດສູງສຸດຕອນອາຍຸກະສຽນຕາມປົກກະຕິແມ່ນຊ້າເກີນໄປ.
- ບັນຫາ: ຖ້າຊັບສິນຂຶ້ນສູງສຸດຕອນອາຍຸ 65 ປີເຮົາກໍຕ້ອງພະຍາຍາມໃຊ້ທຶນທີ່ສະສົມມາຕະຫຼອດຊີວິດໃຫ້ໝົດ ໃນທົດສະວັດທີ່ການເຄື່ອນໄຫວ ແລະ ກຳລັງກຳລັງຖົດຖອຍຢ່າງວ່ອງໄວ.
- ຜົນທີ່ຕາມມາ: ເຮົາຈະຕາຍພ້ອມທຶນສ່ວນເກີນຫຼາຍລ້ານ ເຊິ່ງກໍຄືຊົ່ວໂມງທີ່ສຸຂະພາບດີຫຼາຍພັນຊົ່ວໂມງທີ່ເຮົາແລກໄປໃນຊ່ວງອາຍຸ 40 ແລະ 50 ປີ ໂດຍບໍ່ໄດ້ໃຊ້.
1.3 ຫາອາຍຸທີ່ຊັບສິນສຸດທິຂອງເຈົ້າສູງສຸດ
ເພີກິນສ໌ ແນະນຳວ່າ ສຳລັບຄົນຊັ້ນກາງຈົນຮອດລາຍໄດ້ສູງສ່ວນໃຫຍ່ ຈຸດສູງສຸດທີ່ເໝາະສົມຢູ່ລະຫວ່າງອາຍຸ 45 ຫາ 60 ປີເຊິ່ງກ່ອນອາຍຸກະສຽນຕາມປົກກະຕິຫຼາຍ.
ເວລາທີ່ແນ່ນອນຂອງຈຸດສູງສຸດຂຶ້ນກັບປະຕິສຳພັນຂອງສາມປັດໃຈ:
- ພື້ນຖານເງິນອອມປັດຈຸບັນ: ເຮົາໃກ້ຈະມີທຶນພໍຄຸ້ມຄອງຄວາມຈຳເປັນໃນໄວເຖົ້າແກ່ເຕັມຈຳນວນແລ້ວສ່ວນໃດ.
- ເສັ້ນໂຄ້ງຄາດການຂອງສຸຂະພາບທີ່ຖົດຖອຍ: ກຳລັງທາງກາຍທີ່ຈະເພີດເພີນກັບປະສົບການຄຸນຄ່າສູງຈະຫຼຸດໄວສ່ວນໃດ.
- ອັດຕາເງິນປັນຜົນຂອງຄວາມຊົງຈຳ: ຄຸນຄ່າທີ່ທົບຕົ້ນຂອງການມີປະສົບການໄວກວ່າ ທຽບກັບຊ້າກວ່າ.
2. ຕົວຢ່າງຈາກຊີວິດຈິງ ແລະ ການນຳໄປໃຊ້
ນີ້ຄືວິທີທີ່ຫຼັກການໃນບົດທີ 8 ນຳໄປສູ່ການຕັດສິນໃຈທາງການເງິນຈິງ:
ຕົວຢ່າງ A: ປ່ຽນຈາກ “ຄົນເກັບ” ເປັນ “ຄົນໃຊ້” ໃນຊ່ວງກາງອາຊີບ
- ສະຖານະການ: ພະນັກງານວິຊາຊີບອາຍຸ 48 ປີ ສ້າງຖານຊັບສິນແຂງແຮງ (ສ່ວນຜົນຄິດຂອງເຮືອນ, ພອດໂຟລິໂອລົງທຶນ, ກອງທຶນບຳນານ) ເຊິ່ງຄຸ້ມຄອງເສັ້ນຂີດຄວາມຢູ່ລອດຕອນກະສຽນໄດ້ເຕັມທີ່ແລ້ວ. ແຕ່ດ້ວຍສະທ້ອນ ລາວຍັງອອມ 35% ຂອງເງິນເດືອນທຸກເດືອນ, ຂ້າມທ່ຽວກັບຄອບຄົວ ແລະ ປະຕິເສດກິດຈະກຳສ່ວນຕົວ.
- ກອບຄິດແບບດັ້ງເດີມ: “ອອມ 35% ທຸກເດືອນຈົນຮອດອາຍຸ 65 ປີເພື່ອໃຫ້ຕົວເລກໃນງົບດຸນຂະຫຍາຍຕໍ່ໄປ.”
- ການນຳໃຊ້ບົດທີ 8:
- ລາວຮັບຮູ້ວ່າໄດ້ຮອດຈຸດສູງສຸດຂອງຊັບສິນສຸດທິຕອນອາຍຸ 48 ແລ້ວ.
- ການເພີ່ມທຶນຕໍ່ໄປກວ່າພື້ນຖານນີ້ ບໍ່ໄດ້ເພີ່ມຄວາມປອດໄພໃນໄວເຖົ້າແກ່ເລີຍ ແຕ່ເສຍປີທີ່ສຸຂະພາບດີທີ່ມີຄ່າຕອນລູກກຳລັງເຕີບໃຫຍ່.
- ການປ່ຽນທິດ: ລາວຫຼຸດອັດຕາການອອມຈາກ 35% ເຫຼືອ 0% (ຫຼື ເລີ່ມຖອນທຶນໃນອັດຕາສ່ວນນ້ອຍ) ແລ້ວເບີ່ງລາຍໄດ້ນັ້ນໄປຈ່າຍປະສົບການຄຸນຄ່າສູງ ເຊັ່ນ: ຂັບລົດທ່ຽວກັບຄອບຄົວ, ປັບປຸງບ້ານ ແລະ ເປົ້າໝາຍສຸຂະພາບກາຍ ໃນຂະນະທີ່ສຸຂະພາບຢູ່ຈຸດສູງສຸດ.
ຕົວຢ່າງ B: ຍຸດທະສາດ “ຖອນໃຊ້ຄ່ອຍໆ”
- ສະຖານະການ: ນັກຄົ້ນຄວ້າ ຫຼື ທີ່ປຶກສາອາຍຸ 55 ປີ ເຫັນວ່າສຸຂະພາບ ແລະ ກຳລັງສຳລັບການເດີນທາງທີ່ໃຊ້ແຮງຫຼາຍໃນ 10 ປີຂ້າງໜ້າ (ອາຍຸ 55–65ປີ) ຈະສູງກວ່າຊ່ວງອາຍຸ 70–80 ປີຫຼາຍ.
- ການນຳໃຊ້ບົດທີ 8:
- ແທນທີ່ຈະລໍຈົນອາຍຸ 65 ປີຈຶ່ງແຕະພອດໂຟລິໂອລົງທຶນ ລາວເລີ່ມໄລຍະຖອນໃຊ້ຢ່າງຕັ້ງໃຈ ແລະ ຄວບຄຸມໄດ້ ຕັ້ງແຕ່ອາຍຸ 55ປີ.
- ລາວຖອນ 3–4% ຕໍ່ປີ ຈາກພອດໂຟລິໂອ ເພື່ອສະໜັບສະໜູນປະສົບການທີ່ແບ່ງຕາມຊ່ວງເວລາໄວ້ໂດຍສະເພາະ (ເຊັ່ນ: ໄປຢູ່ຕ່າງປະເທດຕາມລະດູການ, ຊ່ວຍລູກທີ່ເປັນຜູ້ໃຫຍ່ໜຸ່ມຊື້ບ້ານ ຫຼື ຝຶກງານຫັດຖະກຳທາງກາຍ).
- ຜົນໄດ້ຮັບ: ເສັ້ນຊັບສິນສຸດທິເລີ່ມຫຼຸດລົງຕັ້ງແຕ່ອາຍຸ 55 ປີເຊິ່ງສອດຄ່ອງກັບຄວາມສາມາດທີ່ຈະເພີດເພີນກັບເງິນນັ້ນ.
ຕົວຢ່າງ C: ເອົາຊະນະຄວາມຢ້ານທາງຈິດໃຈຕໍ່ການຖອນໃຊ້ທຶນ
- ສະຖານະການ: ຄົນດຸໝັ່ນຂະຫຍັນໃນການອອມທີ່ໃຊ້ເວລາ 30 ປີສ້າງຈິດໃຈປະຢັດ ຮູ້ສຶກກັງວົນຫຼາຍເມື່ອເຫັນຍອດເງິນລວມຫຼຸດລົງ ແລະ ເບິ່ງຍອດທີ່ຫຼຸດວ່າເປັນ “ຄວາມລົ້ມເຫຼວ”.
- ການນຳໃຊ້ບົດທີ 8:
- ປັບມຸມມອງໃຫ້ການຖອນໃຊ້ຊັບສິນສຸດທິ ເປັນຕົວຊີ້ວັດຂອງຄວາມສຳເລັດ ບໍ່ແມ່ນຄວາມລົ້ມເຫຼວ.
- ຄືກັບຊາວນາທີ່ປູກເມັດພັນເພື່ອເກັບກ່ຽວຜົນຜະລິດ ໄລຍະສະສົມແມ່ນເວລາປູກ ແລະ ໄລຍະຖອນໃຊ້ແມ່ນເວລາເກັບກ່ຽວ.
- ການປ່ອຍໃຫ້ຜົນຜະລິດທີ່ບໍ່ໄດ້ເກັບກ່ຽວເນົ່າຄາທົ່ງ (ຕາຍພ້ອມເງິນສ່ວນເກີນທີ່ບໍ່ໄດ້ໃຊ້) ຄືຄວາມເສຍຫາຍແທ້ຈິງ.
ຂໍ້ສະຫຼຸບທີ່ຄວນຈື່ ຂອງກົດຫຼັກຂອງບົດທີ 8 ແມ່ນ: ກຳນົດອາຍຸທີ່ຊັບສິນສຸດທິຂອງເຈົ້າຂຶ້ນສູງສຸດ ເຊິ່ງໂດຍທົ່ວໄປຢູ່ລະຫວ່າງ 45 ຫາ 60 ປີ. ເມື່ອພື້ນຖານຄວາມຢູ່ລອດໝັ້ນຄົງແລ້ວ ໃຫ້ຢຸດສະສົມຊັບສິນ ແລ້ວເລີ່ມຖອນໃຊ້ທຶນຢ່າງເປັນລະບົບ ໃນຂະນະທີ່ສຸຂະພາບ ແລະ ກຳລັງວັງຊາຍັງແຂງແຮງ.
ບົດທີ 9: ກ້າຫານ ແຕ່ບໍ່ບ້າບິ່ນ (Be Bold—Not Foolish)
ໃນບົດທີ 9, ບິວ ເພີກິນສ໌ ປິດກອບແນວຄິດຂອງລາວ ໂດຍເວົ້າເຖິງຄວາມສ່ຽງທີ່ບໍ່ສົມດຸນກັນ (asymmetric risk), ຈັງຫວະເວລາ ແລະ ການເປັນເຈົ້າຂອງຊີວິດຕົນເອງ.
ບົດກ່ອນໆເນັ້ນການຖອນໃຊ້ທຶນ, ການກຳນົດເວລາມອບມໍລະດົກ ແລະ time-bucketing. ສ່ວນບົດທີ 9 ແກ້ບັນຫາທາງຈິດໃຈທີ່ດຶງຄົນສ່ວນໃຫຍ່ໄວ້: ຄວາມຢ້ານລົ້ມເຫຼວ, ຄວາມຢ້ານສິ່ງບໍ່ແນ່ນອນ ແລະ ນິໄສເລືອກຄວາມປອດໄພກ່ອນ. ເພີກິນສ໌ ເຫັນວ່າ ການສ່ຽງຢ່າງມີການຄິດໄລ່ຕັ້ງແຕ່ຍັງໜຸ່ມ ບໍ່ພຽງແຕ່ຍອມຮັບໄດ້ ແຕ່ຍັງເປັນທາງເລືອກທີ່ດີທີ່ສຸດທັງທາງຄະນິດສາດ ແລະ ເຫດຜົນ.
1. ແນວຄິດຫຼັກ ແລະ ແນວຄິດສຳຄັນຂອງບົດທີ 9
1.1 ຄວາມສ່ຽງທີ່ບໍ່ສົມດຸນກັນ ລະຫວ່າງໄວໜຸ່ມ ແລະ ໄວຕໍ່ມາ
ເພີກິນສ໌ ແຍກລະຫວ່າງ “ກ້າຫານ” (ສ່ຽງແບບບໍ່ສົມດຸນທີ່ຄິດມາດີແລ້ວ ໃນຂະນະທີ່ຄວາມເສຍຫາຍມີຂອບເຂດຈຳກັດ) ກັບ “ບ້າບິ່ນ” (ສ່ຽງແບບຄວບຄຸມບໍ່ໄດ້ ຈົນເປັນອັນຕະລາຍຕໍ່ຄວາມຢູ່ລອດຂັ້ນພື້ນຖານ).
ຜົນຕອບແທນທີ່ບໍ່ສົມດຸນ = ປະສົບການທີ່ປ່ຽນຊີວິດ / ການເຕີບໂຕດ້ານອາຊີບທີ່ເປັນໄປໄດ້ ÷ ຄວາມເສຍຫາຍໄລຍະສັ້ນທີ່ມີຂອບເຂດ
- ຕອນຍັງໜຸ່ມ (ອາຍຸປະມານ 20–30 ປີ): ທຶນມະນຸດ (ສັກກະຍະພາບຫາເງິນໃນອະນາຄົດ) ຢູ່ຈຸດສູງສຸດ ໃນຂະນະທີ່ພາລະ (ຜູ້ເພິ່ງພາ, ເງິນກູ້ຊື້ເຮືອນ, ຄວາມສ່ຽງດ້ານສຸຂະພາບ) ຍັງຕ່ຳ. ຖ້າກ້າວທີ່ກ້າຫານລົ້ມເຫຼວ ເຮົາກໍຍັງມີເສັ້ນທາງອາຊີບອີກຫຼາຍທົດສະວັດເພື່ອຟື້ນຕົວທາງການເງິນ.
- ຕອນສູງອາຍຸ (ອາຍຸ 60 ຂຶ້ນໄປ): ທຶນມະນຸດຕ່ຳ ແລະ ເວລາຟື້ນຕົວທາງການເງິນສັ້ນ. ການສ່ຽງທາງການເງິນແບບບໍ່ຮອບຄອບຕອນນີ້ ຖືວ່າບ້າບິ່ນ ເພາະຟື້ນຕົວຍາກ.
ຄວາມທົນຕໍ່ຄວາມເສຍຫາຍ
  ▲
  │   ┌───────────────────────────┐  ທົນຕໍ່ຄວາມສ່ຽງໄດ້ສູງ
  │   │  ອາຍຸ 20–35ປີ: ທຶນມະນຸດສູງ   │  ຄວາມເສຍຫາຍເປັນຊົ່ວຄາວ;
  │   │  ພາລະຕ່ຳ                  │  ເວລາຟື້ນຕົວ 30+ ປີ.
  │   └─────────────┬─────────────┘
  │                 │
  │                 └─────────────────┐  ທົນຕໍ່ຄວາມສ່ຽງໄດ້ຕ່ຳ
  │                                   │  ອາຍຸ 60+: ເວລາເຫຼືອຈຳກັດ;
  │                                   │  ຄວາມເສຍຫາຍກະທົບຄວາມຢູ່ລອດ.
  │                                   └──────────────────────────────►
  └───────────────────────────────────────────────────────────────────► ອາຍຸ
     20s           40s           60s           80s
1.2 ຄວາມຢ້ານ ທຽບກັບ ຄວາມເປັນຈິງ ທີ່ບໍ່ສົມດຸນກັນ
ຄົນສ່ວນໃຫຍ່ຄາດການຜົນເສຍຂອງການເລືອກທີ່ກ້າຫານ ເກີນຄວາມເປັນຈິງ ເພາະຢ້ານເສຍ (loss aversion) ແລະ ຕິດກັບສະພາບເດີມ (status quo bias).
- ອະຄະຕິຕໍ່ສະພາບເດີມ (Status Quo Bias): ແນວໂນ້ມທີ່ຈະເຫັນວ່າ “ບໍ່ເຮັດຫຍັງ” ແມ່ນ “ປອດໄພ” ໂດຍບໍ່ເຫັນຕົ້ນທຶນທີ່ເຊື່ອງຢູ່ ຄືເວລາທີ່ເສຍໄປ, ປະສົບການທີ່ພາດ ແລະ ສຸຂະພາບທີ່ສູນເປົ່າ.
- ຄວາມເປັນຈິງ: ເມື່ອວິເຄາະສະຖານະການທີ່ຮ້າຍແຮງທີ່ສຸດຂອງການສ່ຽງຢ່າງກ້າຫານໃນອາຍຸ 20 ຫຼື 30 ປີ (ເຊັ່ນ: ເສຍເງິນຈຳນວນບໍ່ຫຼາຍ, ຍ້າຍກັບໄປຢູ່ຫ້ອງນ້ອຍ ຫຼື ເຮັດວຽກລະດັບເລີ່ມຕົ້ນເພື່ອສ້າງເງິນອອມໃໝ່) ຄວາມເສຍຫາຍສ່ວນໃຫຍ່ເປັນຊົ່ວຄາວ ແລະ ຈັດການໄດ້. ແຕ່ຄວາມເສຍຫາຍຂອງການບໍ່ລົງມື ຄືບໍ່ເຄີຍສ່ຽງເລີຍ ເຊິ່ງກໍຄືຄວາມເສຍດາຍທີ່ຕິດຕົວຕະຫຼອດໄປ.
1.3 “ຄວາມກ້າຫານ” ມີວັນໝົດອາຍຸ
ເພາະກຳລັງທາງກາຍ, ຄວາມສາມາດປັບຕົວ ແລະ ຄວາມຢືດຢຸ່ນຫຼຸດລົງຕາມອາຍຸ ປະຕູທີ່ຈະສ່ຽງຢ່າງກ້າຫານໄດ້ຈຶ່ງມີຂອບເຂດເວລາທີ່ແນ່ນອນ.
ຫຼັກການຫຼັກຂອງບົດທີ 9: ການສ່ຽງໃຫຍ່ຕອນຍັງໜຸ່ມ ເມື່ອມີສິ່ງທີ່ຈະເສຍນ້ອຍ ເປັນສິ່ງທີ່ມີເຫດຜົນ. ການເລື່ອນການກະທຳທີ່ກ້າຫານໄປຈົນຮອດຕອນມີ “ຄວາມໝັ້ນຄົງຫຼາຍຂຶ້ນ” ຕອນອາຍຸ 50 ປີ ມັກໝາຍເຖິງການລໍຈົນບໍ່ມີກຳລັງ ແລະ ຄວາມຢືດຢຸ່ນພໍທີ່ຈະຄວ້າໂອກາດນັ້ນອີກແລ້ວ.
2. ຕົວຢ່າງຈາກຊີວິດຈິງ ແລະ ການນຳໄປໃຊ້
ນີ້ຄືວິທີທີ່ຫຼັກການຂອງບົດທີ 9 ນຳໄປໃຊ້ກັບດ້ານອາຊີບ, ການເງິນ ແລະ ການພັດທະນາຕົນເອງ:
ຕົວຢ່າງ A: ປ່ຽນອາຊີບ ຫຼື ເລີ່ມໂຄງການສ່ວນຕົວແຕ່ຫົວທີ
- ສະຖານະການ: ນັກຄົ້ນຄວ້າ ຫຼື ນັກວິເຄາະອາຍຸ 28 ປີ ທີ່ມີປະສົບການ 5 ປີ ຢາກໃຊ້ເວລາ 1 ປີ ເລີ່ມສິ່ງພິມອິດສະຫຼະ, ສ້າງແພລດຟອມຄວາມຮູ້ດິຈິຕອນ ຫຼື ເຂົ້າຮ່ວມທຶນການສຶກສາດ້ານສະເພາະ.
- ຄວາມຢ້ານແບບ “ບ້າບິ່ນ”: “ຖ້າຂ້ອຍອອກຈາກເງິນເດືອນທີ່ໝັ້ນຄົງໄປ 1 ປີ ແລ້ວລົ້ມເຫຼວ ອາຊີບຂ້ອຍຈະພັງ ແລະ ເສຍເງິນອອມ.”
- ການກວດຄວາມຈິງແບບ “ກ້າຫານ”:
- ວິເຄາະກໍລະນີຮ້າຍແຮງສຸດ: ຖ້າໂຄງການລົ້ມເຫຼວທັງໝົດຫຼັງ 12 ເດືອນ ລາວໃຊ້ເງິນສຳຮອງສຸກເສີນໄປສ່ວນໜຶ່ງ ແລະ ຕ້ອງກັບເຂົ້າຕະຫຼາດແຮງງານ.
- ຄວາມສາມາດຟື້ນຕົວ: ຕອນອາຍຸ 29 ປີລາວຍັງມີສັກກະຍະພາບຫາເງິນອີກ 30+ ປີ. ນາຍຈ້າງມັກເບິ່ງການລິເລີ່ມທຸລະກິດ ຫຼື ໂຄງການອິດສະຫຼະວ່າເປັນຫຼັກຖານຂອງຄວາມມຸ່ງໝັ້ນ ແລະ ພາວະຜູ້ນຳ ບໍ່ແມ່ນຊ່ອງຫວ່າງໃນປະຫວັດ.
- ຜົນດີ: ຖ້າສຳເລັດ ມັນຈະປ່ຽນເສັ້ນທາງອາຊີບ, ຄວາມເປັນອິດສະຫຼະ ແລະ ສັກກະຍະພາບຫາເງິນຂອງລາວຕະຫຼອດໄປ.
ຕົວຢ່າງ B: ພັກຍາວເພື່ອເດີນທາງ / ສຶກສາໃນຊ່ວງກາງອາຊີບ
- ສະຖານະການ: ພະນັກງານວິຊາຊີບອາຍຸ 36 ປີ ທີ່ມີຄອບຄົວນ້ອຍ ຢາກລາພັກບໍ່ຮັບເງິນເດືອນ 6 ເດືອນ ເພື່ອໄປຢູ່ຕ່າງປະເທດ, ໃຫ້ລູກໄດ້ຊຶມຊັບວັດທະນະທຳໃໝ່ ຫຼື ເຮັດການສຶກສາພາກສະໜາມ.
- ຄວາມເຊື່ອແບບດັ້ງເດີມ: “ການຢຸດເສັ້ນທາງອາຊີບ ແລະ ໃຊ້ເງິນອອມ 20,000 ໂດລາ ເພື່ອພັກທີ່ບໍ່ຈຳເປັນ ແມ່ນບໍ່ຮອບຄອບ.”
- ການນຳໃຊ້ບົດທີ 9:
- ລາວປະເມີນພື້ນຖານຂອງຕົນ: ມີເງິນສຳຮອງສຸກເສີນ, ມີທັກສະທີ່ຍ້າຍນຳໃຊ້ໄດ້ ແລະ ຕະຫຼາດແຮງງານມີຄວາມຕ້ອງການຊັດເຈນ.
- ເງິນ 20,000 ໂດລາທີ່ໃຊ້ໄປ ໃຫ້ເງິນປັນຜົນຄວາມຊົງຈຳທີ່ຍິ່ງໃຫຍ່ຕະຫຼອດຊີວິດທັງພໍ່ແມ່ ແລະ ລູກ ໃນຊ່ວງທີ່ການພັດທະນາຢູ່ໃນຈຸດສຳຄັນ.
- ການຢຸດສະສົມຊັບສິນຊົ່ວຄາວ ຖືກດູດຊຶມໄດ້ງ່າຍໃນຊ່ວງການເຮັດວຽກທີ່ເຫຼືອອີກ 25+ ປີ.
ຕົວຢ່າງ C: ຫຼີກລຽງ “ກັບດັກຂອງການກຽມພ້ອມບໍ່ຮູ້ຈົບ”
- ສະຖານະການ: ບຸກຄົນທີ່ເລື່ອນໂຄງການສ່ວນຕົວຂະໜາດໃຫຍ່ອອກໄປເລື້ອຍໆ ເຊັ່ນ: ຂຽນປຶ້ມ, ຝຶກເຄື່ອງດົນຕີໃຫ້ເກັ່ງ ຫຼື ເລີ່ມກິລາທີ່ຕ້ອງເຄື່ອນໄຫວ ໂດຍລໍຈົນກວ່າຈະມີ “ເງິນພໍ” ຫຼື “ເວລາວ່າງຫຼາຍຂຶ້ນ” ຕອນກະສຽນ.
- ການນຳໃຊ້ບົດທີ 9:
- ຍອມຮັບວ່າການລໍ “ຄວາມປອດໄພສົມບູນ” ກ່ອນລົງມືເປັນພຽງພາບລວງຕາ.
- ເລີ່ມໂຄງການນັ້ນມື້ນີ້ ດ້ວຍຊັບພະຍາກອນພໍປະມານ ແລະ ເວລາເປັນຊ່ວງສັ້ນໆ ຍອມຮັບຄວາມບໍ່ສະບາຍ ແລະ ຄວາມສ່ຽງເລັກນ້ອຍທີ່ຕາມມາ ໃນຂະນະທີ່ສຸຂະພາບ ແລະ ສະມາທິຍັງແຂງແຮງ.
ຂໍ້ສະຫຼຸບທີ່ຄວນຈື່ ຂອງກົດຫຼັກຂອງບົດທີ 9 ແມ່ນ: ຢ່າສັບສົນລະຫວ່າງຄວາມປອດໄພກັບການມີຊີວິດ. ຄວາມທົນຕໍ່ຄວາມສ່ຽງສູງສຸດຕອນເຮົາຍັງໜຸ່ມ ແລະ ມີສັກກະຍະພາບຫາເງິນອີກຫຼາຍທົດສະວັດ. ໃຫ້ກ້າຫານແຕ່ຫົວທີ, ສ່ຽງຢ່າງມີການຄິດໄລ່ ໃນຂະນະທີ່ເວລາຟື້ນຕົວຍັງຍາວ ແລະ ຢ່າປ່ອຍໃຫ້ຄວາມຢ້ານກັກຂັງເຮົາໄວ້ໃນຊີວິດທີ່ຊ້ຳຊາກ, ປອດໄພ ແຕ່ບໍ່ເຕັມອີ່ມ.
ພາບລວມຂອງທຸກບົດໃນປຶ້ມ Die With Zero
| ບົດ | ຊື່ຫຼັກ | ໃຈຄວາມສຳຄັນ ແລະ ຂໍ້ສະຫຼຸບ |
|---|---|---|
| ບົດ 1 | ເຮັດໃຫ້ຊີວິດດີທີ່ສຸດ (Optimize Your Life) | ເພີ່ມຄວາມສຸກໃນຊີວິດໃຫ້ສູງສຸດ ບໍ່ແມ່ນຄວາມຮັ່ງມີ; ເງິນທີ່ເຫຼືອຕອນຕາຍເທົ່າກັບແຮງຊີວິດທີ່ເສຍໄປ. |
| ບົດ 2 | ລົງທຶນໃນປະສົບການ (Invest in Experiences) | ປະສົບການໃຫ້ເງິນປັນຜົນຄວາມຊົງຈຳແບບທົບຕົ້ນຕະຫຼອດຊີວິດ; ລົງທຶນແຕ່ຫົວທີ. |
| ບົດ 3 | ເປັນຫຍັງຕ້ອງຕາຍພ້ອມເງິນສູນ? (Why Die with Zero?) | ການຕາຍພ້ອມທຶນທີ່ບໍ່ໄດ້ໃຊ້ເທົ່າສູນ ຮັບປະກັນວ່າທຸກຊົ່ວໂມງຂອງການເຮັດວຽກຖືກແປງເປັນຄຸນຄ່າ ຫຼື ມໍລະດົກ. |
| ບົດ 4 | ໃຊ້ເງິນແນວໃດ (How to Spend Your Money) | ແຍກທຶນຄວາມຢູ່ລອດ ອອກຈາກທຶນປະສົບການ; ໃຊ້ annuity ເພື່ອລົບຄວາມຢ້ານອາຍຸຍືນໃນໄວເຖົ້າແກ່. |
| ບົດ 5 | ແລ້ວລູກໆເດ? (What About the Kids?) | ມອບມໍລະດົກໃຫ້ລູກຕອນເຂົາຕ້ອງການທີ່ສຸດ (ອາຍຸ 26–35) ບໍ່ແມ່ນຕອນເຮົາຕາຍ ເມື່ອລູກອາຍຸ 60 ປີ. |
| ບົດ 6 | ສ້າງຄວາມສົມດຸນໃຫ້ຊີວິດ (Balance Your Life) | ສົມດຸນເງິນ, ເວລາ ແລະ ສຸຂະພາບຢູ່ສະເໝີ; ເມື່ອລາຍໄດ້ເພີ່ມ ໃຫ້ແລກເງິນຊື້ເວລາຄືນ. |
| ບົດ 7 | ເລີ່ມແບ່ງຊ່ວງເວລາຊີວິດ (Start Time-Bucketing) | ຈັດປະສົບການທີ່ຢາກໄດ້ເຂົ້າ bucket ຊ່ວງອາຍຸ 5 ປີ ຕາມສຸຂະພາບ ແລະ ຊ່ວງຊີວິດ. |
| ບົດ 8 | ຮູ້ຈຸດສູງສຸດຂອງເຈົ້າ (Know Your Peak) | ກຳນົດອາຍຸທີ່ຊັບສິນສຸດທິຂຶ້ນສູງສຸດ (ໂດຍທົ່ວໄປ 45–60ປີ) ແລະ ເລີ່ມຖອນໃຊ້ຢ່າງເປັນລະບົບ. |
| ບົດ 9 | ກ້າຫານ ແຕ່ບໍ່ບ້າບິ່ນ (Be Bold—Not Foolish) | ສ່ຽງຢ່າງມີການຄິດໄລ່ແຕ່ຫົວທີ ເມື່ອທຶນມະນຸດສູງ ແລະ ເວລາຟື້ນຕົວຍາວ. |
ແຫຼ່ງຂໍ້ມູນ: ແປ ແລະ ຮຽບຮຽງໂດຍ ທີມງານ Laopedia.